Показники результатів економічної діяльності
Динаміку економічного розвитку країни характеризує система макроекономічних показників. Вони є важливим інструментом державного регулювання і прогнозування розвитку національної економіки.
Одним з основних макроекономічних показників для оцінки результатів економічної діяльності є валовий внутрішній продукт (ВВП). Його динаміка використовується для оцінки загальної ефективності функціонування економіки і для визначення дієвості чи неспроможності заходів економічної політики, що проводиться урядом. ВВП вимірює вартість кінцевої продукції, виробленої резидентами даної країни за визначений період часу.Кінцевими товарами і послугами є ті з них, що використовуються для кінцевого споживання, нагромадження й експорту.
Вартість проміжних товарів і послуг, витрачених у процесі виробництва (сировина, матеріали, паливо, енергія, інструменти, насіння, послуги транспорту, торгівлі, оренди), не включається у ВВП для запобігання подвійного рахунку. Термін “валовий” означає, що при розрахунку ВВП із його вартості не віднімається споживання основного капіталу (амортизація).
ВВП вважають внутрішнім продуктом, тому що він виробляється резидентами даної країни. Резидентами є всі економічні одиниці (підприємства, домашні господарства), незалежно від їхньої національної приналежності, що мають центр економічного інтересу на економічній території даної країни (займаються виробничою діяльністю чи проживають у країні не менш року).
Існують такі способи виміру ВВП:
1. За доданою вартістю (виробничий метод).
2. За доходами (розподільний метод).
3. За витратами (метод кінцевого використання).
При використанні першого методу сумується вартість, додана на кожній стадії виробництва кінцевого продукту.
Додана вартість - це різниця між вартістю вироблених товарів і послуг (випуском) та вартістю товарів і послуг, цілком спожитих у процесі виробництва (проміжним споживанням).
Валовий внутрішній продукт - це сума валової доданої вартості усіх виробників-резидентів плюс та частина податків за винятком субсидій на продукти, що не включена в додану вартість. З метою спрощення в макроекономіці ВВП визначають як суму доданої вартості усіх виробників.
Другий метод дозволяє врахувати внесок різних фірм і галузей у створення ВВП. Для економіки в цілому сума всієї доданої вартості повинна дорівнювати вартості кінцевих товарів і послуг. При розрахунку цим методом (за витратами) сумують витрати на кінцеве споживання товарів і послуг домашніх господарств, держави, валові інвестиції, чистий експорт:
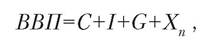
де: С - особисті споживчі витрати, що включають витрати домашніх господарств на товари тривалого користування і поточного споживання, на послуги, але не включають витрати на придбання житла;
I - валові інвестиції, що включають виробничі капіталовкладення чи інвестиції в основні виробничі фонди (витрати фірм на придбання нових виробничих підприємств і устаткування); інвестиції в житлове будівництво; інвестиції у запаси (зростання запасів враховується зі знаком зменшення зі знаком “-“). Валові інвестиції можна також представити як суму чистих інвестицій і амортизації (чисті інвестиції збільшують запас капіталу в економіці - це витрати на нове будівництво чи придбання нового обладнання);
G - державні закупівлі товарів і послуг - витрати на будівництво і утримання шкіл, доріг, армії і державного апарату управління та ін.;
Х - чистий експорт товарів і послуг за кордон. Розраховується як різниця експорту й імпорту. При підрахунку ВВП враховують усі витрати, пов'язані з придбанням кінцевих товарів і послуг, вироблених у даній країні, у т.ч. і витрат іноземців, тобто вартість експорту даної країни. Одночасно виключають з вартості придбань економічних агентів даної країни товари і послуги, вироблені за кордоном, тобто вартість імпорту.
Наведене рівняння називають основною макроекономічною тотожністю.
Третій метод. При розрахунку ВВП за доходами (розподільним методом) сумують первинні доходи, виплачені з доданої вартості виробничими одиницями - резидентами. До таких доходів відносяться:
♦ оплата праці найманих робітників (заробітна плата, включаючи премії, доплати, надбавки, нараховані в грошовій чи матеріальній формах і ін., обчислені до виплати податків та інших утримань; відрахування роботодавців на соціальне страхування);
♦ податки на виробництво й імпорт за винятком субсидій (чисті непрямі податки), до складу яких включаються ПДВ, акцизи, податки на продажі, податки на землю, будинки, фонд оплати праці й ін.;
♦ валовий прибуток і валові змішані витрати чи чистий прибуток та чисті змішані доходи плюс амортизація.
Валовий прибуток і валові змішані доходи - це частина валової доданої вартості, що залишається у виробників після відрахування витрат, пов'язаних з оплатою праці найманих робітників і сплатою податків на виробництво й імпорт.
Змішані доходи - це доходи некорпоративних підприємств, що належать домашнім господарствам. Доход таких підприємств містить елемент оплати праці, що не може бути виокремлений з доходу власника чи підприємця.
Податки на виробництво і імпорт (непрямі) - це первинний дохід органів державного управління.
Крім показника ВВП для оцінки сукупного доходу і продукту використовується показник валового національного доходу (ВНД). Він враховує всі первинні доходи (надходять суб'єктам господарювання у порядку первинного розподілу доданої вартості), отримані резидентами даної країни у зв'язку з їх участю у виробництві як ВВП даної країни, так і ВВП інших країн.
Відмінність між ВВП і ВНД у тім, що ВВП вимірює потік кінцевих товарів і послуг, вироблених резидентами даної країни, а ВНД - потік первинних доходів, отриманих її резидентами тобто ВНД відрізняється від ВВП на сальдо первинних доходів, отриманих із-за кордону, - тобто на різницю між доходами резидентів даної країни, отриманими із-за кордону, і доходами нерезидентів, переданими за кордон з даної країни (виплаченими резидентами даної країни нерезидентом).
Різницю називають чистим доходом із-за кордону.ВНД=ВВП+сальдо первинних доходів із-за кордону.
Показник ВНД ідентичний показнику ВНП (за старою редакцією СНР). До основним макропоказників також відносять:
♦ чистий внутрішній продукт (ЧВП - це ВВП - амортизація);
♦ чистий національний дохід (ЧНД - це ВНД - амортизація);
♦ національний дохід (НД - це ЧНД - непрямі податки);
♦ особистий дохід (національного дохід - внески на соціальне страхування, нерозподілений прибуток корпорацій, податки на прибуток корпорацій + сума трансферних платежів);
♦ особистий дохід у розпорядженні (особистий дохід - прибутковий податок з громадян).
Особистий дохід у розпорядженні використовується домашнім господарством на споживання і заощадження.
2.2.