Дослідження розвитку будівельного комплексу в контексті формування регіональної кластерної політики України
Будівельний комплекс є сферою матеріального виробництва, яка суттєво впливає на розвиток як окремих територій, так і країни в цілому.
Тому, визначення особливостей та характерних рис функціонування будівельного комплексу України є пріоритетним напрямком у формуванні підходів управлінського впливу на розвиток регіонів України.
Основними стримуючими факторами змін в будівельному комплексі є незавершеність процесу реформування на державному та регіональному рівні за напрямками:1. Дерегуляція. Так, за даними Міністерства регіонального розвитку, будівництва та житлово-комунального господарства в Україні триває процес дерегуляції будівельної галузі та спрощення дозвільно- погоджувальних процедур у будівництві. Першими результатами цієї роботи є збільшення у 2015 році на 13% обсягів прийняття житла в експлуатацію у порівнянні з попереднім періодом, що складає 11 млн. квадратних метрів [1, с.5].
2. Формування нормативної бази, інтегрованої в міжнародно- правовий простір технічного регулювання в будівництві.
3. Застосування європейського підходу до визначення пріоритетів при формуванні життєвого середовища.
4. Законодавче регулювання інвестиційної діяльності в будівельній галузі [2].
5. Формування аспектів нормативно-правового регулювання системи економічної та екологічної безпеки інноваційного розвитку будівельного комплексу відповідно сучасних світових трендів.
Негативний вплив на будівельний сектор економіки України чинить відсутність чіткого розподілу сфер відповідальності та неузгодженість дій Міністерств, незацікавленість як іноземних, так і українських приватних інвесторів в українських об'єктах інфраструктури.
У науковій праці М. Климчук [3, с.68] представлено ітераційно- інституційну модель забезпечення розвитку підприємств будівельної сфери в Україні. Подана модель охоплює три рівні. Перший рівень ітерації - це державний рівень, тобто рівень макросередовища.
Основними завданнями, які потрібно досягти суб'єктами цього рівня є: уніфікація норм чинного українського законодавства до європейських; залучення іноземних інвестицій для реалізації проектів у сфері будівництва; сприяння впровадженню новітніх технологій у будівельну сферу; надання пільгового кредитування у сфері будівництва. Другим рівнем ітерації є регіональний рівень (рівень мезосередовища), згідно якого передбачено досягнення таких ключових цілей, як: надання фінансової, консалтингової допомоги (ефективної, результативної) підприємствам; сприяння створенню (формуванню) регіональних інтеграційних об'єднань (кластерів, альянсів); реалізація проектів у сфері будівництва. Водночас, третім рівнем ітерації є рівень підприємств [3, с.69].Якщо проаналізувати розвиток будівельного комплексу України згідно зазначених рівнів ітерації, очевидні наступні висновки, що держава вирішує певні завдання на шляху реформування та розвитку будівельної сфери. Так, Міністерство регіонального розвитку, будівництва та житлово-комунального господарства є ключовим у сфері реалізації реформи децентралізації. До основних сфер відповідальності зазначеного міністерства відноситься: будівництво, архітектура, містобудування, житлово-комунальне господарство, формування державної політики в галузі архітектури та контролю за будівництвом, нагляд у сфері житлово - комунального господарства. Одним з нещодавніх прикладів успішної імплементації реформи стала передача на місця повноважень Державної архітектурно-будівельної інспекції (ДАБІ) [4]. Також в рамках децентралізації, функції замовника інфраструктурних об'єктів в процесі реформування делегуються місцевим органам влади, що чинить позитивний вплив на перспективи формування позитивного іміджу територій, подолання архітектурної одноманітності регіонів, залучення світового досвіду та технологій, підвищення інвестиційної привабливості об'єктів та територій.
М. Климчук у своїй представленій ітераційно-інституційній моделі забезпечення розвитку підприємств будівельної сфери в Україні другим рівнем ітерації виокремлює регіональний рівень (рівень мезосередовища), де однією з ключових цілей розвитку будівельного комплексу виділяє сприяння створенню (формуванню) регіональних інтеграційних об'єднань (кластерів, альянсів) [3].
Погоджуючись з важливістю процесів кластероутворення в розвитку будівельного комплексу регіонів України, постає необхідність у визначенні форми та структури дослідження, перш ніж результати статистичного опрацювання діяльності підприємств будівельної сфери будуть піддані узагальненню. Це дозволить отримати інформаційні результати та зробити висновки щодо пріоритетних напрямків кластерної політики розвитку будівельного комплексу. Так, дослідження розвитку будівельного комплексу України доцільно розпочати з його визначення та структурного наповнення, що дозволить окреслити напрями аналітичного вивчення перспектив формування кластерної політики в регіонах.
Науковці наводять наступне визначення будівельного комплексу - це сукупність галузей матеріального виробництва і проектно-пошукових робіт, які забезпечують капітальне будівництво у сферах промисловості, сільського господарства, транспорту, а також для потреб житлово- комунального господарства та всіх інших сфер людської діяльності [5; 6].
До складу будівельного комплексу входять такі галузі матеріального виробництва: будівництво, промисловість будівельних матеріалів,
виробництво будівельних конструкцій і деталей. У низці наукових досліджень структура будівельного комплексу розуміється більш широко, до нього включається також будівельне і дорожнє машинобудування, спеціальна інфраструктура (рис. 2.8) [5; 6].
Будівельний комплекс здійснює весь цикл робіт зі створення будівельних об'єктів - від проектування до введення їх в дію з необхідною для цього будівельною базою і виробництвом спеціальних видів матеріальних ресурсів. Таким чином, будівельні підприємства являють собою сукупність агрегованих секторів, які формують єдиний технологічний ланцюжок в системі будівельного комплексу, що має ознаки кластеризації.
Наприклад, діяльність підприємств, що відносяться до промисловості будівельних матеріалів безпосередньо залежать від сировинних та споживчих умов, тому розміщення її залежить від їх наявності. Залежно від потреб будівництва і стадій технологічного процесу виділяють підприємства і виробництва, що розташовані в сировинних районах, наприклад видобування і первинна обробка сировини (піску, гравію, щебню, бутового каменю тощо), виробництво в’яжучих (цементу, вапна, гіпсу) і стінових матеріалів, а також ті, які орієнтуються на споживача (виробництво залізобетонних конструкцій, шиферу, тощо) [7, c.130].
В даний час актуалізується інтеграція підприємств будівельного комплексу з урахуванням наукового, технічного та інноваційного потенціалу на базі розвитку коопераційних зв'язків будівельної сфери з активним залученням малого і середнього бізнесу, науково-дослідних інститутів, інформаційних, фінансових організацій, органів державної влади. Дана взаємодія досягається шляхом формування та реалізації завдань кластерної політики регіонального розвитку через управлінський вплив, який передбачає підтримку, стимулювання і організаційне забезпечення розвитку інноваційного кластероутворення. Аналіз основних показників розвитку будівельного комплексу України дозволяє виявити основні тенденції розвитку в рамках пріоритетів регіонального розвитку та перспектив кластеризації. За умов активованих процесів децентралізації кластеризація повинна відбуватись в парадигмі відносин «держава - місцева влада - забудовник - населення». Тому пропонується провести аналіз будівельного комплексу України за наступними напрямами (рис.2.9).
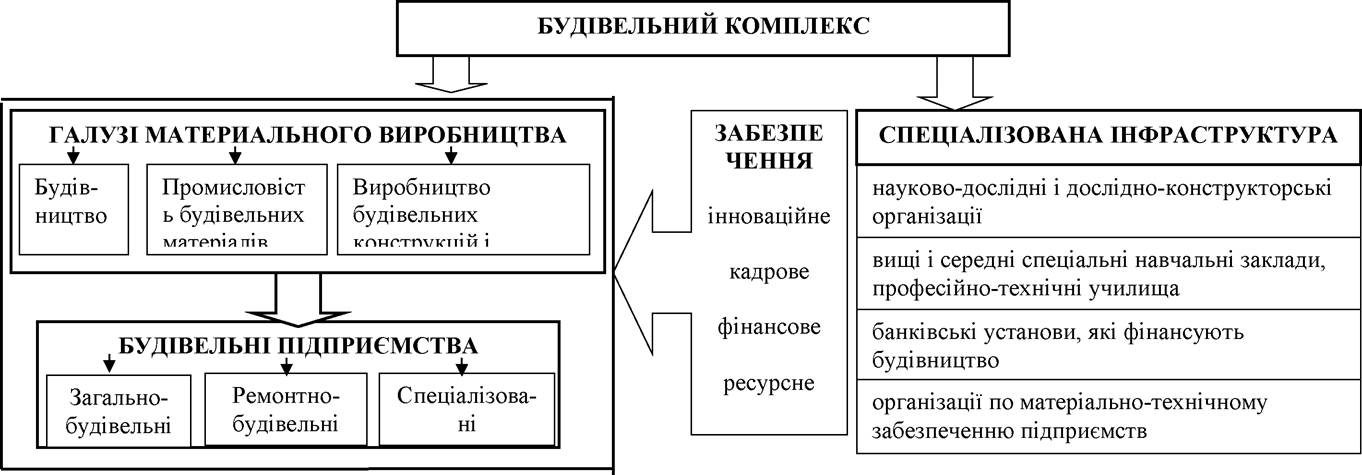
Рис. 2.8 - Склад будівельного комплексу України
Примітка: складено за матеріалом джерела [6]
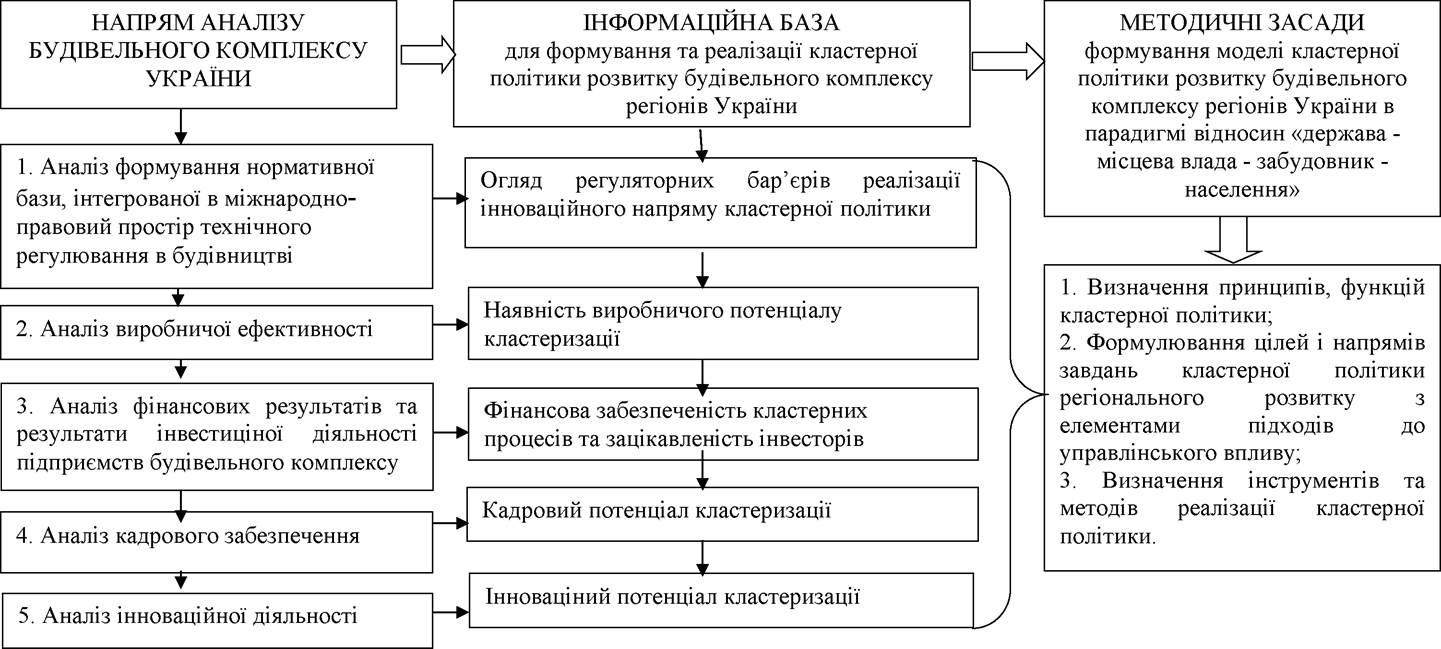
Рис. 2.9 - Напрями аналізу будівельного комплексу України та очікувані інформаційні результати для формування кластерної політики
Примітка: складено авторами самостійно
Аналіз будівельного комплексу за рекомендованими напрямами дозволить визначити: групи регіонів найбільш сприятливих для утворення та функціонування будівельних кластерів у відповідності до наявного кадрового, інноваційного, виробничого та ресурсного забезпечення розвитку будівельного комплексу; методичні засади формування моделі кластерної політики з урахуванням тенденцій розвитку будівельного комплексу регіонів України.
1. Аналіз формування нормативної бази, інтегрованої в міжнародно- правовий простір технічного регулювання в будівництві.
Держава декларує уніфікацію норм чинного українського законодавства до європейських, що відкриває нові можливості для інтеграції підприємств будівельної сфери за інноваційними напрямами на основі єдиного взаємопов’язаного комплексу документів згідно яких відбувається технічна та якісна регламентація виконаних будівельних робіт за видами будівельної продукції з урахуванням інноваційних аспектів розвитку. Тому, доцільно провести аналіз формування нормативної бази України, інтегрованої в міжнародно-правовий простір технічного регулювання в будівництві, що дозволить провести огляд регуляторних бар’єрів реалізації кластерної політики розвитку будівельного комплексу. Кількісні зміни нормативної бази в регулюванні будівельного комплексу відображені на (рис. 2.10)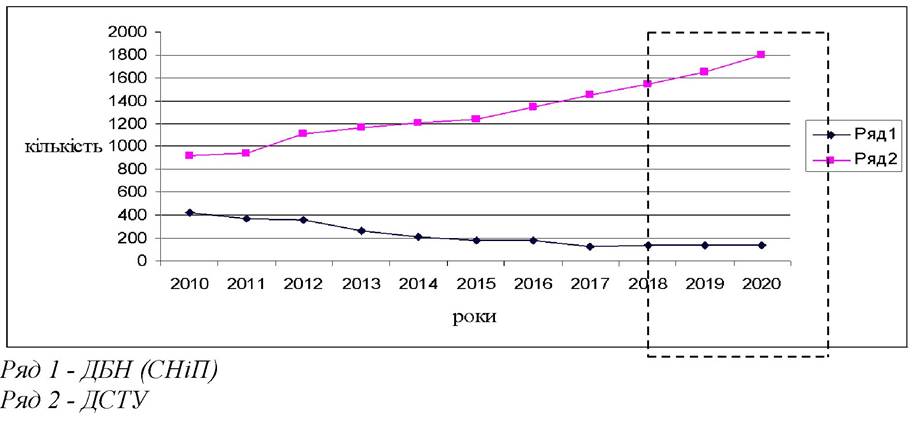
Рис. 2.10 - Кількісні зміни нормативної бази технічного регулювання підприємств будівельного комплексу [2]
Наведений рисунок дозволяє спостерігати тенденцію до зниження обов’язкових до застосування будівельних норм та збільшення ролі національних стандартів добровільного застосування. Так, кількість обов’язкових державних будівельних норм знизилася з 420 у 2010 році до
131 у 2017 році, темп зменшення у відсотковому вираженні складає 69%, що напряму та опосередковано спрощує процеси кластероутворення, формує прискорені моделі комунікацій.
Натомість кількість національних стандартів добровільного застосування у період з 2010 року по 2017 рік збільшилася на 57%. Що теж слід визнавати впливовим на процеси кластероутворення, вони тепер будуть формуватися на одній платформі документообігу, нормативноправового забезпечення. Гармонізація новітніх національних стандартів добровільного застосування відбувається з врахуванням інноваційних напрямів розвитку будівельного комплексу відповідно до світових та європейських трендів, що відкриває перспективи інноваційного кластероутворення в Україні. Окрім цього на рисунку пунктирною лінією зазначені подальші планові кількісні зміни нормативної бази технічного регулювання в сфері будівництва.
Так, в період з 2018 по 2020 роки планується кількість обов’язкових державних будівельних норм навпаки збільшити з 131 до 135, але вони будуть більш адаптованими до потреб сучасності. Розглянемо детальніше зміни в структурі нормативної бази у 2012 та 2016 роках (табл.2.9).Таблиця 2.9
Структура нормативної бази технічного регулювання в будівництві
| Роки | Структура нормативної бази технічного регулювання в будівництві, % | |||
| Національні стандарти, прийняті після 1992 р | Національні гармонізовані європейськими міжнародними | стандарти, із і | Будівельні норми | |
| 2012 | 64 | 12 | 24 | |
| 2016 | 69 | 19 | 12 | |
Примітка: Згруповано на основі за матеріалом джерела [2]
Структурні зміни нормативної бази технічного регулювання в будівництві засвідчують:
I. Тенденцію до зниження питомої ваги обов’язкових до застосування будівельних норм з 24% в 2012 році до 12% в 2016 році.
II. Підвищення питомої ваги національних стандартів добровільного застосування з 64% в 2012 році до 69% в 2016 році.
III. Збільшення кількості національних стандартів, гармонізованих із міжнародними і європейськими та застосування параметричного методу нормування. Так, спостерігаємо підвищення питомої ваги національних стандартів, гармонізованих із міжнародними і європейськими з 12% у 2012 році до 19% у 2016 році.
Таким чином, в Україні проведена значна робота щодо переформатування нормативної бази відповідно до вимог міжнародно- правового простору технічного регулювання в будівельній сфері. Що сприяє процесу утворення кластерів з іноземними агентами, представниками будівельної сфери інших країн. Однак залишається ряд невирішених проблем. Так, в Україні одночасно діють національні та європейські будівельні норми, що призводить до непорозумінь. Тому виникає потреба у співставленні вимог національних стандартів України з прийнятими національними стандартами, що є гармонізованими з міжнародними та регіональними стандартами. Усунення розбіжностей щодо термінологічних визначень та технічних вимог надасть можливість усунути бюрократичні бар'єри кластеризації будівельного комплексу України за участю як іноземних так і вітчизняних агентів будівельної сфери.
Таким чином, аналіз формування нормативної бази, інтегрованої в міжнародно-правовий простір технічного регулювання в будівництві відкриває нові можливості для інтеграційних процесів в будівельній сфері. Однак, слід також зазначити, відсутність принципів кластерної політики в діяльності окремих міністерств і відомств будівельного комплексу, що окреслює один із перспективних завдань кластерної політики регіонального розвитку на шляху зниження бар'єрів кластероутворення.
2. Аналіз виробничої ефективності будівельного комплексу. В даний час перед регіональною владою стоїть завдання, що полягає в виявленні пріоритетних напрямів розвитку будівельного комплексу, що забезпечить сталий економічний розвиток регіону. Підвищення ефективності регіонального розвитку напряму залежить від найбільш раціонального використання сукупності наявних і можливих для мобілізації виробничих потужностей та ресурсів регіону, необхідних для його розвитку. Аналіз виробничої ефективності будівельного комплексу дозволить виявити наявний виробничий потенціал кластеризації будівельного комплексу.
Розглянемо динаміку показників питомої ваги підприємств будівельної сфери в Україні у загально-економічних показниках за 2013— 2017рр., %. (табл. 2.10).
Таблиця 2.10
Динаміка показників питомої ваги підприємств будівельного комплексу в Україні у загальноекономічних показниках за 2013-2017 рр., %
| Показники | Роки | ||||
| 2013 | 2014 | 2015 | 2016 | 2017 | |
| 1. Обсяг реалізованої будівельної продукції у загальному обсязі реалізованої продукції | 3,3 | 3,4 | 2,6 | 2,6 | 2,7 |
| 2. Середньорічна кількість штатних (найманих) працівників | 4,4 | 3,9 | 3,8 | 3,8 | 3,9 |
| 3. Капітальні інвестиції | 17,3 | 16,4 | 15,9 | 12,4 | 13,0 |
| 4. Прямі іноземні інвестиції (на кін. року) | 2,8 | 2,8 | 2,7 | 2,5 | 2,4 |
Примітка: складено за матеріалами джерел [8;9; 10;11]
За даними таблиці 2.10 спостерігається динаміка зменшення питомої ваги підприємств будівельного комплексу в Україні у загальноекономічних показниках за період з 2013 по листопад 2017 року. Так, питома вага обсягу реалізованої будівельної продукції у загальному обсязі реалізованої продукції зменшилась з 3,3% у 2013 році до 2,7% на кінець 2017 року, капітальні інвестиції - з 17,3% до 13,0%, прямі іноземні інвестиції - з 2,8% до 2,4%, що пов’язано з кризовими явищами в економіці країни та військовими діями на сході України. Зменшення питомої ваги середньорічної кількості штатних (найманих) працівників з 4,4% у 2013 році до 3,9% наприкінці 2017 року пояснюється процесами відтоку кваліфікованих кадрів за межі країни [12].
Одним із найважливіших показників розвитку економіки країни є обсяг ВВП, який формується за рахунок всіх видів економічної діяльності. Тому доцільно розглянути частку внеску будівельного комплексу України в загальному обсязі ВВП (табл. 2.11).
Таблиця 2.11
Обсяги та частка внеску підприємств будівельного комплексу в ВВП України в 2014-2017 роках
| № | Показники | Одиниця виміру | Роки | |||
| 2014 | bgcolor=white>20152016 | 2017 | ||||
| 1 | ВВП по Україні загалом | млн. грн | 1566728 | 1979458 | 2383182 | 2 982920 |
| 2 | Темп приросту до попереднього року | % | +7,7 | +26,3 | +20,4 | +25,2 |
| 3 | Внесок будівельної підприємств будівельного комплексу в ВВП країни | млн. грн | 42301,7 | 53445,4 | 64354,0 | 65624,2 |
| 4 | Частка будівництва у ВВП | % | 2,7 | 2,7 | 2,7 | 2,2 |
Примітка: Згруповано на основі за матеріалом джерела [13]
Як видно з таблиці, частка будівництва у ВВП стабільно низька і складає 2,7%. Для порівняння у Німеччині частка будівництва у ВВП стабільна та складає 10%, Польщі - 12, 9% (2008 рік) та 10,2% (2017 рік) [14; 2].
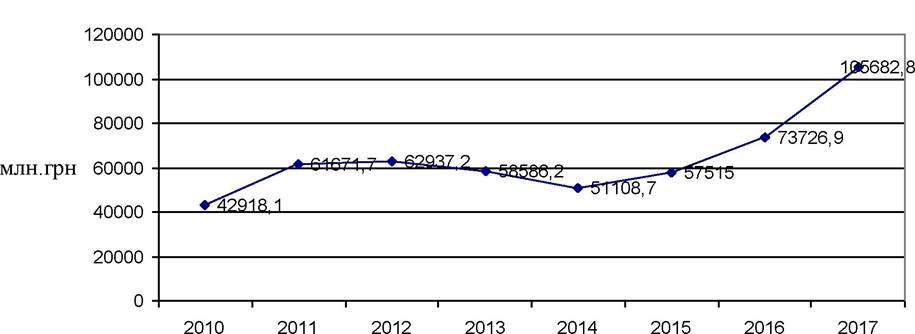
Важливим для аналізу виробничої діяльності будівельного комплексу є аналіз динаміки (рис.2.11), та структури будівельних робіт за видами будівельної продукції. Так, будівельний комплекс України у період з 2010 по 2017 роки відзначився зростанням обсягів виконаних робіт, причому у більшості регіонів України.
роки
Рис. 2.11 - Динаміка обсягів виконаних будівельних робіт в Україні за 2010-2017рр.
На рисунку представлено динаміку обсягів виконаних будівельних робіт в Україні за 2010-2017 рр., згідно якого можливо зробити висновок, що розвиток підприємств будівельного комплексу України зазнавав спадів в 2013 та 2014рр., на який мали вплив нестабільна економічна, політична ситуація та початок антитерористичної операції на Сході України. Будинки та споруди, що вже зведені, в такій складній ситуації важко реалізувати, через неплатоспроможність населення країни та невпевненість у майбутньому.
Найбільші темпи зростання обсягу виконаних будівельних робіт спостерігалися: у 2011 році в порівнянні з 2010 роком темп приросту склав 20%; у 2016 та 2017 році темп приросту до попереднього року склав 17,4% та 26,3 % відповідно.
З рис. 2.11 видно, що загальні обсяги виконаних будівельних робіт збільшились на 62764,7 млн. грн. або на 146% у 2017 році порівняно з 2010 роком. Але у 2014 році відбувається значне зниження будівництва по майже всіх його структурних елементах (окрім житлових будівель), а саме на 7477,5 млн. грн. або на 12,8% порівняно з 2013 роком. У 2015 році - незначна стабілізація виконання будівельних робіт, що супроводжується зростанням порівняно з 2014 роком загального обсягу будівництва на 6406,3 млн. грн. або на 12,5%. Зміни 2017 року відносно 2015 року відзначилися значним приростом загального обсягу будівництва на 48167,8 млн. грн. або на 83,7%, що є позитивною тенденцією. Однак зазначена тенденція не відбиває динаміку структурних змін обсягу виконаних будівельних робіт за видами будівельної продукції, яка спостерігається з рисунку 2.12, що ілюструє тенденцію зростання за всіма видами будівельної продукції упродовж періоду з 2010 по 2017 роки.
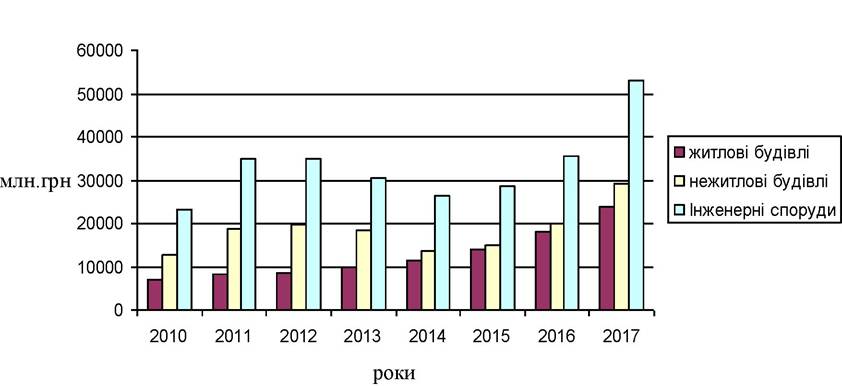
Рис. 2.12 - Динаміка обсягу виконаних будівельних робіт за видами будівельної продукції [15]*
^Примітка: Без урахування тимчасово окупованої території Автономної Республіки Крим та м. Севастополя, за 2014-2017 роки також без частини зони проведення антитерористичної операції
Розглянемо більш детально структуру будівельних робіт за видами будівель, що дозволить з'ясувати, чи відповідають напрями розвитку будівельного комплексу суспільним потребам (табл.2.12).
Таблиця 2.12
Структура будівельних робіт за видами будівель
| Види будівель | Роки | |||||||
| 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | |
| Інженерні споруди, % | 54,2 | 56,63 | 55,34 | 51,77 | 51,36 | 49,74 | 48,31 | 50,03 |
| Житлові будівлі, % | 16,02 | 13,19 | 13,54 | 16,99 | 22,09 | 24,18 | 24,43 | 22,45 |
| Нежитлові будівлі, % | 29,78 | 30,17 | 31,11 | 31,24 | 26,53 | 26,08 | 27,25 | 27,25 |
| Всього | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 |
За результатами табл. 2.12 та рис. 2.12, структура будівельних робіт за видами будівель демонструє домінування інженерних споруд та нежитлових приміщень в загальному будівництві. Так, житлові будівлі у 2010 році склали 16,02%, а у 2017 році 22,45% в зальному будівництві.
Починаючи з 2015 року відбувається збільшення обсягів в структурі житлових будівель. За весь період обсяги житлових будівель мають тенденцію до поступового приросту у структурі будівництва на 40,13%. А ось нежитлові будівлі мали у 2013 році достатньо високе відсоткове значення, але у 2014-2015 роках відбувається його поступове зменшення. Зазначена тенденція спостерігається лише в структурі загальних обсягів будівництва, але у фактичних обсягах видів будівельної продукції всі показники мають лише позитивні зміни за аналізований період. Спеціалісти Конфедерації будівельників України зазначають: «ми зростаємо, але не виросли, адже обсяги будівельної продукції в Україні в 20 разів менші, а ніж в Польщі і дорівнюють обсягам Литви з 3,0 млн. населенням...» [16].
Україна поки що знаходиться на шляху розбудови соціально- ефективної системи будівельного комплексу, оскільки під питанням залишається доступність житла для населення. Для порівняння в Німеччині житлове будівництво домінує з реальною часткою в 61% у загальному будівництві, у Польщі - 41,9% (за підсумками на кінець 2016 року), а в Україні зазначений показник за 2016 рік складає 24,43%. Окрім цього в Німеччині зросли держзамовлення на будівництво всіх видів будівель для біженців. Зростання житлового будівництва в Польщі обумовлено низькими ставками по іпотечних кредитах [2].
Позитивним є те, що за попередніми прогнозами представників Конфедерації будівельників України, влада і бізнес на 2018 рік зосереджуються на соціальній та інженерно-транспортній інфраструктурі, що є світовим трендом розвитку будівництва, такий вектор передбачає системне залучення інноваційних проектів. Також вони зазначають, що на початок 2018 року, очікується введення в експлуатацію приблизно 10 млн. кв. м житла [16].
Для оцінки перспектив кластеризації будівельного комплексу важливою аналітичною інформацією є визначення регіонів в яких відбувається активізація виробництва будівельної продукції. До регіонів України, що мають високий рівень індексу будівельної продукції у відсотках до попереднього року відповідно підсумків 2017 року слід віднести: Кіровоградську - 166,5; Закарпатську - 150,7; Одеську - 149,3; Житомирську - 142,4; Дніпропетровську - 136,7; Івано-Франківську -
134,4; Запорізьку - 132,7; Вінницьку - 113,3; Херсонську - 134,6; Чернігівську - 130 та м. Київ - 133 [13].
Аналіз регіональних особливостей та активності розвитку будівельного комплексу України доцільно також провести дослідивши частки розподілу площі прийнятого в експлуатацію житла по регіонах від загальної по Україні рис.2.13.
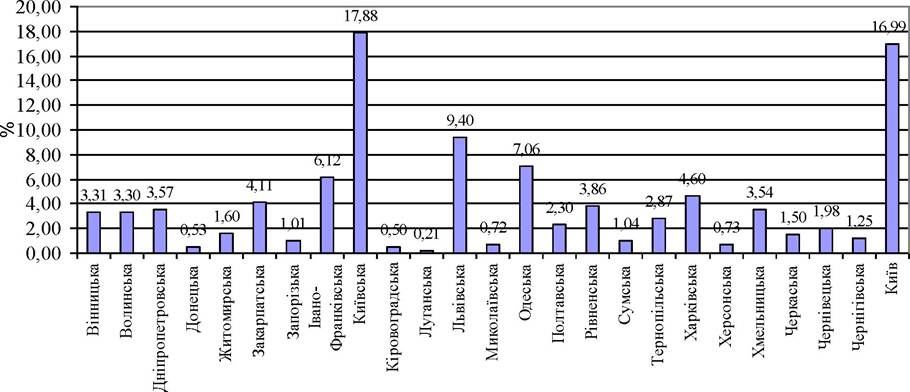
Рис. 2.13 - Частка розподілу площі прийнятого в експлуатацію житла по регіонах від загальної по Україні у 2017 році [17]
Отже, найбільш активними регіонами по будівництву та введенню в експлуатацію нового житла є Київська область з часткою 17,88% та м. Київ (16,99%), Львівська (9,40%), Одеська (7,06%), Івано-Франківська (6,12%), Харківська (4,06%) та Закарпатська області (4,11%).
Таким чином, спостерігаються значні диспропорції у регіональному розподілі будівництва житла. І не завжди це відбувається на тлі низьких економічних показників розвитку регіонів. Так, за даними рисунків можливо виявити, що за умов росту регіонального ВВП на душу населення спостерігаються низькі темпи житлового будівництва.
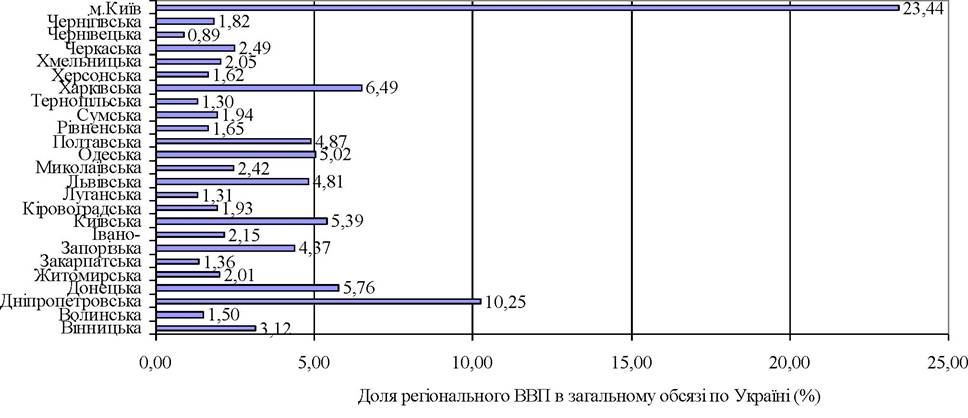
Рис. 2.14 - Доля регіонального ВВП в загальному обсязі по Україні (%) станом на 2017 рік [18]
Зазначений процес яскраво ілюструють:
Полтавський регіон - доля регіонального ВВП в загальному обсязі по Україні 4,87%, а частка розподілу площі прийнятого в експлуатацію житла по регіону від загальної по Україні - 2,3% станом на 2017 рік;
Черкаський регіон - доля регіонального ВВП в загальному обсязі по Україні 2,9%, частка розподілу площі прийнятого в експлуатацію житла від загальної по Україні 1,5%;
Миколаївський - доля регіонального ВВП в загальному обсязі по Україні - 2,42%, частка розподілу площі прийнятого в експлуатацію житла від загальної по Україні 0,72%.
Перераховані регіони за рівнем частки регіонального ВВП в загальному обсязі по Україні займають середні позиції, однак за рівнем частки прийнятого в експлуатацію житла від загальної по Україні є в переліку регіонів з найнижчими показниками. Зазначена ситуація призводить до нерівномірного ціноутворення на ринку первинного та вторинного житла регіонів, нерівномірність забезпечення та диспропорційність рівня житлових умов населення в регіональному розрізі, та, як наслідок, погіршення рівня привабливості регіонів для кваліфікованих працівників. Це також пов’язано з тим, що найбільш привабливими для проживання кваліфікованих працівників та населення вважаються обласні центри Київського, Львівського, Одеського та інших регіонів. Вирішенням даної проблеми може стати активізація процесів кластеризації, що створить нові робочі місця по регіонах України та сформує позитивний імідж по кожному регіону.
Негативним чинником, що впливає на процеси розвитку будівельного комплексу є наявність незавершених будівель та інженерних споруд, які тимчасово припинені або законсервовані. Із загальної кількості незавершених будівель та споруд станом на кінець 2015 року 6,1 тис., або 41,1%, знаходилися в стадії будівництва, а на 8,442 тис. (56,6%) будівництво тимчасово припинено та законсервовано. При цьому на території 21 регіону кількість тимчасово припинених та законсервованих будівель та споруд перевищувала кількість будівель та споруд, що будувались. Основною причиною припинення будівництва, як зазначили забудовники, є відсутність фінансування [11].
Будівельний комплекс України представлений не лише будівництвом, але й охоплює промисловість будівельних матеріалів, що виробляє матеріали, вироби, деталі й конструкції для всіх видів будівництва. Потреби в будівельних матеріалах мають пряму залежність від розвитку як житлового, так і нежитлового будівництва. Незважаючи на наявність високоякісної доступної сировини для виробництва будівельних матеріалів, український ринок не здатен задовольнити в повному обсязі попит на цю продукцію. Тому в країні розвиваються експортно-імпортні відносини на ринку будівельних матеріалів.
Аналіз показників торгівлі будівельними матеріалами доцільно розпочати з розгляду динаміки загального експорту та імпорту основних будівельних матеріалів за 2010-2017 роки (рис. 2.15). На рис. 2.15 спостерігається неоднозначна динаміка показників експорту та імпорту основних будівельних матеріалів. У період з 2010 по 2013 рр. відбувається зростання експорту з 1,4 млрд. дол. США до 1,8 млрд. дол. США. Імпорт з 2010 по 2011 рік зменшив свої обсяги на 0,4 млрд. дол. США.
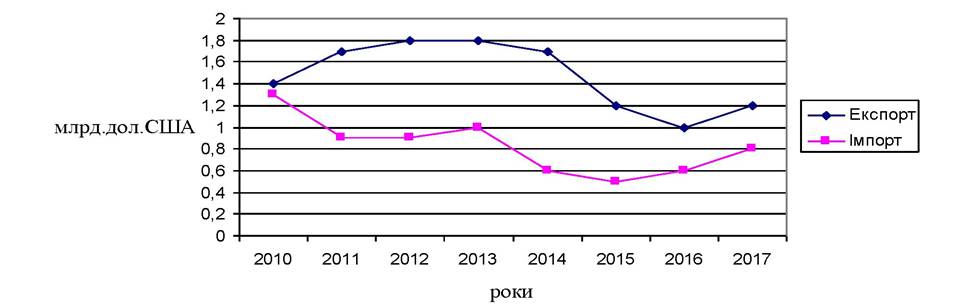
Рис. 2.15 - Загальний експорт та імпорт основних будівельних матеріалів за 2010 - 2017 роки, млрд. дол. США [2]
З 2011 по 2013 рр. спостерігається зростання обсягів імпорту основних будівельних матеріалів на 0,1 млрд. дол. США. З 2013 року по 2015 рік відбувається стрімке зменшення як експорту, так і імпорту будівельних матеріалів. Лише з 2015 року збільшуються обсяги імпорту будівельних матеріалів з 0,5 млрд. дол. США до 0,8 млрд. дол. США станом на кінець 2017 року. Експорт почав тенденцію на зростання лише упродовж 2017 року з 1,0 по1, 2 млрд. дол. США.
Важливо розглянути співвідношення експорту до імпорту за досліджуваний період, що дозволить з’ясувати стан
зовнішньоторговельного балансу будівельними матеріалами (табл.2.13).
Таблиця 2.13
Стан зовнішньоторговельного балансу будівельними матеріалами
| Роки | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 |
| Співвідношення експорту до імпорту | 1,1 | 1,9 | 2,0 | 1,8 | 2,7 | 2,3 | 1,7 | 1,5 |
В аналізованому періоді спостерігається стійке перевищення експорту над імпортом основних груп будівельних матеріалів. Співвідношення експорту до імпорту зросло на 36% в 2017 році по відношенню до 2010 року. Подібне явище свідчить про зростання частки вітчизняних матеріалів, використовуваних в будівельному процесі. Хоч і незначне, але перевищення обсягу експорту підтверджують достатній рівень конкурентоспроможності виробництв будівельних матеріалів. Слід зазначити перевищення експорту над імпортом за окремими товарними групами в деякі з досліджуваних періодів табл. 2.14.
Таблиця 2.14
Структура експорту та імпорту основних будівельних матеріалів, млн. дол. США (% до попереднього періоду)
| Вид будівельного матеріалу | Експорт, млн. дол. США (% до попереднього періоду) | Імпорт, млн. дол. США (% до попереднього періоду) | |||||
| 2015рік | 2016рі к | 2017рі к | Роки | 2015рік | 2016рік | 2017рік | |
| Всього | 1 155 | 1 044 | 1 207 | Всього | 502 | 610 | 779 |
| Лісоматеріали | 361 (+2%) | 394 (+9%) | 460 (+17%) | Металоконструкції | 53 (-62%) | 64 (+21%) | 95 (+48%) |
| Шпалери | 151 (-54%) | 129 (-14%) | 145 (+12%) | Рулонні матеріали | 22 (-27%) | 24 (+9%) | 19 (-22%) |
| Галька, гравій, щебінь | 82 (-68%) | 40 (-51%) | 52 (+32%) | Утеплювач | 16 (-46%) | 20 (+25%) | 28 (+43%) |
| Металоконструкції | 98 (-37%) | 63 (-36%) | 73 (+15%) | Галька, гравій, щебінь | 14 (-19%) | 14 (0%) | 14 (+4%) |
| Вироби столярні | 124 (-6%) | 123 (0%) | 139 (+13%) | Шпалери | 7 (-39%) | bgcolor=white>9 (+28%) 10 (+19%) | |
| Утеплювач | 19 (-50%) | 19 (0%) | 20 (+9%) | Цегла | 5 (-10%) | 5 (0%) | 5 (-2%) |
| Цемент | 16 (+71%) | 9 (-44%) | 11 (+33%) | Лінолеум | 1 (+12%) | 1 (0%) | 1 (-8%) |
Примітка: складено та згруповано за матеріалами джерела [2]
Наприклад, у 2015 і 2017рр. спостерігається переважання експорту гальки, гравію, щебню, цементу та шпалер, що пояснюється збільшенням попиту на даний вид продукції. Крім того, починаючи з 2015р. Україна збільшила обсяги експорту лісоматеріалів, столярної продукції і деревної продукції. Це свідчить про налагодження в країні процесів переробки деревини та збуту готової продукції країнам-партнерам. Найбільш імпортованими будівельними матеріалами є металоконструкції 95 млн. дол. США (+48 % до попереднього періоду), рулонні матеріали 19 млн. дол. (-22% до попереднього періоду) та утеплювач 28 млн. дол. (+43% до попереднього періоду).
Проведений аналіз показав перевищення експорту над імпортом основних груп будівельних матеріалів, що є позитивною динамікою та визначає значний потенціал розвитку експорту будівельних матеріалів завдяки наявності необхідних природних ресурсів. Основними умовами, що забезпечують вигідну конкурентну позицію на світовому ринку будівельних матеріалів, є енергоефективність, екологічність та інноваційність, що є сучасними світовими трендами та визначає якість та конкурентоспроможність будівельної продукції.
Визначені проблемні аспекти виробничої ефективності будівельного комплексу регіонів України варто вирішувати в рамках кластерного підходу, ефективність якого доведено світовою практикою. Проведений аналіз дозволив виявити напрями завдань кластерної політики регіонального розвитку серед яких: узгодження цілей кластероутворення будівельного кластеру і його учасників з цілями соціально-економічного розвитку всього регіону, що дозволить подолати виявлені регіональні диспропорції; забезпечення координаційного управління розвитком будівельного комплексу та реалізацією кластерних ініціатив, що дозволить отримати додаткові ефекти від виробничої діяльності підприємств будівельної сфери.
3. Аналіз фінансових та інвестиційних результатів діяльності підприємств будівельного комплексу. Рівень та перспективи розвитку будівельного комплексу визначаються фінансовим станом будівельних підприємств. Саме аналіз результатів фінансової діяльності будівельного комплексу дає змогу визначити наявні можливості та загрози, що
виникають на шляху його розвитку. Основні показники, що
характеризують фінансовий стан будівельної галузі та інфляцію наведено в таблиці 2.15, де зведено фінансові показники діяльності будівельних підприємств з 2010 року по 2017 рік за даними Державного комітету статистики України [20].
Таблиця 2.15
Динаміка фінансових результатів діяльності будівельних підприємств
| Результати діяльності підприємств будівельної галузі | Результати від операційної діяльності, млн. грн. | Витрати операційної діяльності, млн. грн. | Рівень рентабельності (збитковості), % | Інфляція, % |
| 2010 | -1107,1 | 92603,8 | -1,2 | 109,1 |
| 2011 | 1080,7 | 131473,6 | 0,8 | 104,6 |
| 2012 | -211,7 | 161730,4 | -0,1 | 99,8 |
| 2013 | -10,2 | 155085,5 | 0 | 100,5 |
| 2014 | 8639,1 | 150101,9 | 5,8 | 124,9 |
| 2015 | -12815,6 | 168266,7 | -7,6 | 143,3 |
| 2016 | -714,9 | 181765,2 | -0,4 | 112,4 |
| 2017 | 4169,8 | 226235,0 | 1,8 | 113,7 |
Примітка: складено та узагальнено за матеріалами джерел [19;20]
Дослідження даних, що наведені в таблиці дозволяють зробити висновок, що з 2010 року по 2017 роки рентабельність будівельних підприємств має нерівномірну тенденцію. Спостерігається від’ємний результат розрахунку рівня рентабельності у 2010 році (-1,2%), 2012 (-0,1%), 2015 (-7,6%) та 2016 роках (- 0,4%), що свідчить про неприбуткову діяльність підприємств.
Позитивний результат від операційної діяльності підприємств будівельної сфери спостерігається лише в 2014 (5,8%) та 2017 (1,8%) роках. Це частково пов’язано зі збільшенням обсягу виробництва продукції та послуг підприємств будівельного комплексу, а також з підвищенням цін на продукцію та послуги, що викликані інфляційними процесами. У 2015 році індекс інфляції збільшився майже вдвічі, і збитковість підприємств будівельної сфери зросла до 7,6%.
Для того щоб зрозуміти, яка доля інвестиційних ресурсів припадає на будівельний комплекс, доцільно проаналізувати розподіл інвестиційних ресурсів за видами економічної діяльності в Україні.
Таблиця 2.16 Розподіл освоєних капітальних інвестицій за сферами економічної діяльності (у % до загального обсягу)
| Сфери економічної діяльності | Розподіл освоєних капітальних інвестицій за сферами економічної діяльності (у % до загального обсягу) | |||
| 2014 | 2015 | 2016 | 2017 | |
| 1. Промисловість | 39,3 | 34,5 | 33,3 | 33,1 |
| 2. Будівництво | 6,5 | 15,4 | 12,6 | 12,3 |
| 3. Сільське, лісове та рибне господарство | 8,6 | 10,7 | 13,8 | 14,0 |
| 4. Інформація та телекомунікації | 3,7 | 10,9 | 4,8 | 4,1 |
| 5. Оптова та роздрібна торгівля; ремонт автотранспортних засобів і мотоциклів, | 9,4 | 7,9 | 7,7 | 7,0 |
| 6. Транспорт, складське господарство, поштова та кур’єрська діяльність | 7,1 | 6,6 | 7,6 | 8,7 |
| 7. Державне управління й оборона; обов'язкове соціальне страхування | 2,6 | 2,9 | 5,9 | 7,4 |
| 8. Операції з нерухомим майном | 5,1 | 3,7 | 5,3 | 3,8 |
| 9. Фінансова та страхова діяльність | 2,8 | 2,3 | 2,3 | 1,9 |
| 10. Інше | bgcolor=white>14,95,1 | 6,7 | 7,7 | |
Примітка: складено та узагальнено за матеріалами джерела [21]
Таблиця 2.16 ілюструє, що у 2017 році провідними сферами економічної діяльності, за обсягами освоєння капітальних інвестицій залишаються: промисловість - 33,1%, будівництво - 12,3%, сільське, лісове та рибне господарство - 14,0 %, інформація та телекомунікації - 4,1%, оптова та роздрібна торгівля; ремонт автотранспортних засобів і мотоциклів - 7,0%, транспорт, складське господарство, поштова та кур’єрська діяльність - 8,7%, державне управління й оборона; обов'язкове соціальне страхування - 7,4% [21].
Аналіз розподілу капітальних інвестицій за видами економічної діяльності за період з 2014 по 2017рр., дозволяє стверджувати, що будівництво є пріоритетним напрямком інвестування в нашій країні. За обсягом займає друге місце після промисловості, що свідчить про суттєвий вплив на розвиток економіки.
З метою розуміння більш повної картини інвестиційного клімату для будівельного сектору, необхідно розглянути структуру капітальних інвестицій за джерелами, що визначає рівень пріоритетності будівельного комплексу для держави та регіону. Аналіз структури капітальних інвестицій (табл. 2.17) ілюструє, що упродовж з 2012 по 2017 рр., основна частка фонду капітальних інвестицій формується за власні кошти підприємств та організацій (60-70%), коштів населення на будівництво житла (12%), кредитів банків та інших позик (приблизно 7-15%), 1 - 5% припадає на кошти з державного бюджету, 2 - 9% - кошти місцевих бюджетів та 1 - 3,9% - кошти іноземних інвесторів [24].
Окреслена статистична інформація засвідчує кризові явища в розвитку будівельного комплексу, яка тримається переважно за рахунок інвестиційних коштів підприємств та населення для будівництва під власні потреби.
Динаміка капітальних інвестицій в будівництво нерівномірно зростаюча, це спостерігається з рис.2.16.
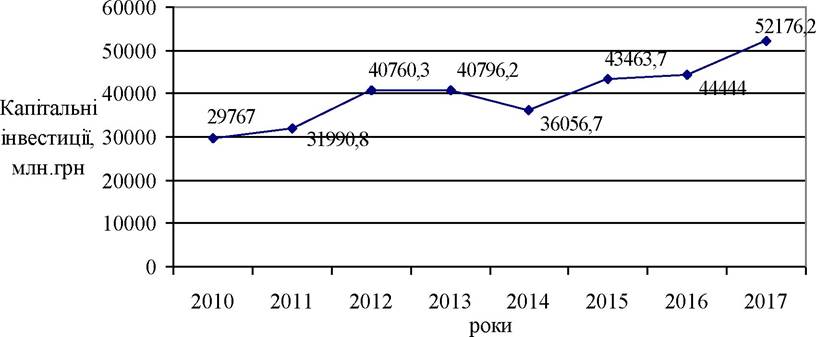
Рис. 2.16 - Динаміка капітальних інвестицій в будівництво з 2010 по 2017рр. [24]
Середньорічний темп приросту капітальних інвестицій в будівництво за період з 2010 по 2017рр. склав 8,3%. Це позитивна тенденція, однак вона не відповідає темпам та потребам розвитку як будівельного сектору,
Таблиця 2.17
| Роки | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | ||||||
| Одиниці виміру | млн. грн. | % | млн. грн. | % | млн. грн. | % | млн. грн. | % | млн. грн. | % | млн. грн. | % |
| Усього у т.ч. за рахунок: | 273256,0 | 100 | 249873,4 | 100 | 219419,9 | 100 | 273116,4 | 100 | 326163,7 | 100 | 412812,7 | 100 |
| -коштів державного бюджету | 16288,3 | 5,96 | 6174,9 | 2,47 | 2738,7 | 1,25 | 6919,5 | 2,53 | 7468,9 | 2,29 | 14324,6 | 3,47 |
| -коштів місцевих бюджетів | 8555,7 | 3,13 | 6796,8 | 2,72 | 5918,2 | 2,70 | 14260,0 | 5,22 | 23225,1 | 7,12 | 38175,9 | 9,25 |
| -власних коштів підприємств та організацій | 171176,6 | 62,64 | 165786,7 | 66,35 | 154629,5 | 70,47 | 184351,3 | 67,50 | 226398,9 | 69,41 | 288644,2 | 69,92 |
| -кредитів банків та інших позик | 39724,7 | 14,54 | 34734,7 | 13,90 | 21739,3 | 9,91 | 20740,1 | 7,59 | 23249,5 | 7,13 | 21826,9 | 5,29 |
| -коштів іноземних інвесторів | 4904,3 | 1,79 | 4271,3 | 1,71 | 5639,8 | 2,57 | 8185,4 | 3,00 | 9416,7 | 2,89 | 5667,1 | 1,37 |
| -коштів населення на будівництво житла | 22575,5 | 8,26 | 24072,3 | 9,63 | 22064,2 | 10,06 | 31985,4 | 11,71 | 29117,9 | 8,93 | 32288,1 | 7,82 |
| -інших джерел фінансування | 10030,9 | 3,67 | 8036,7 | 3,22 | 6690,2 | 3,05 | 6674,7 | 2,44 | 7286,7 | 2,23 | 11885,9 | 2,88 |
^Примітка: інформація зазначена без урахування тимчасово окупованої території, АР Крим і м. Севастополя та зони проведення
антитерористичної операції.
Згруповано авторами на матеріалами джерела [24]
Капітальні інвестиції за джерелами фінансування за 2012 - 2017 роки*
так і суспільства в цілому. Регіональна динаміка фіксує найбільше зростання капітальних інвестицій порівняно з аналогічним періодом 2016 р. в Запорізькій (65%), Тернопільській (64%) і Закарпатській (46,4%) областях. Спад капітальних інвестицій відзначений в Київській (-7,4%), Миколаївській (-2,5%) і Волинській (-1,2%) областях [24].
У процесах розподілу капітальних інвестицій спостерігається яскраво виражена асиметрія (рис.2.17). Найбільша частка освоєних капітальних інвестицій у будівлі і споруди станом на кінець 2017 року припадає на м. Київ 22,57% (11777,81 млн. грн.), Київську область 17, 29 % (9022,466 млн. грн.), Львівську 9,52% (4966,264 млн. грн.), Харківську 7,25%
(3780,238 млн. грн.) [24].
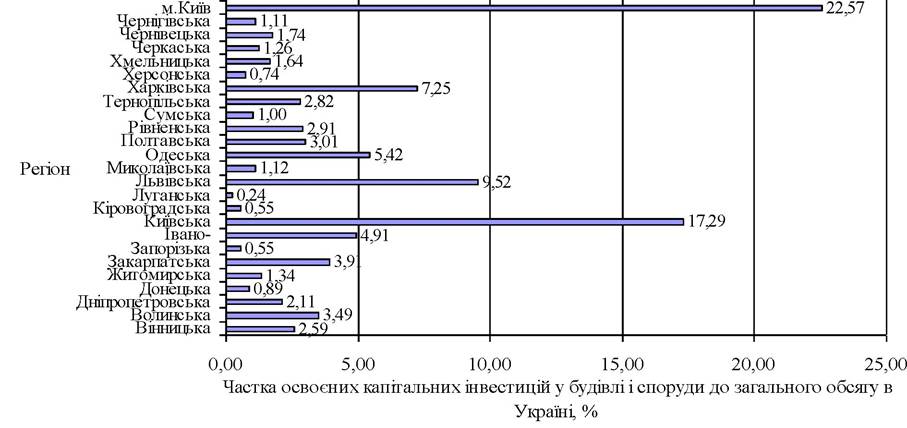
Рис. 2.17 - Частка освоєних капітальних інвестицій у будівлі і споруди за регіонами до загального обсягу в Україні, % за 2017 рік [24]
Динаміка капітальних інвестицій за видами будівель за 2010 - 2017рр. засвідчує, що найвагомішу частку капітальних інвестицій за період з 2010 по 2017 роки (38,31% - 40,81% загального обсягу) освоєно в інженерні споруди. Найменшу частку капітальних інвестицій складають житлові будівлі (19,89% - 32,60%) [22; 25].
Отже, за даними статистики, в будівництво інвестується на 12,3% від загального обсягу інвестицій [21], що є недостатнім в умовах існуючих економічних потреб розвитку регіонів, зростаючої ролі енергоефективності та стрімкого розвитку світових трендів в будівництві. Окрім цього, дана галузь забезпечує робочими місцями величезну кількість людей (оскільки охоплює значний масив виробничих підприємств), створює умови для комфортної праці та життя людини. Відповідно, розвиток будівельних кластерів, створення на рівні держави та регіонів умов для їх існування дозволить підняти галузі матеріального виробництва, що є складовими будівельного комплексу на новий рівень.
Аналіз кадрового забезпечення будівельного комплексу. Цікавим явищем є зайнятість населення в будівельній сфері (табл.2.18).
Так, за даними таблиці 2.18, зайнятість населення в будівництві складає 644,5 тис. осіб, що у відсотковому співвідношенні - 3,95 % станом на кінець 2016 року. Проте зазначені цифри не враховують відсоток неформальної зайнятості, яка є поширеною у будівельній галузі. За приблизними оцінками Державної служби статистики України він складає 15,5% станом на кінець 2015 року. На сьогодні зазначена тенденція не зазнала значних змін [17].
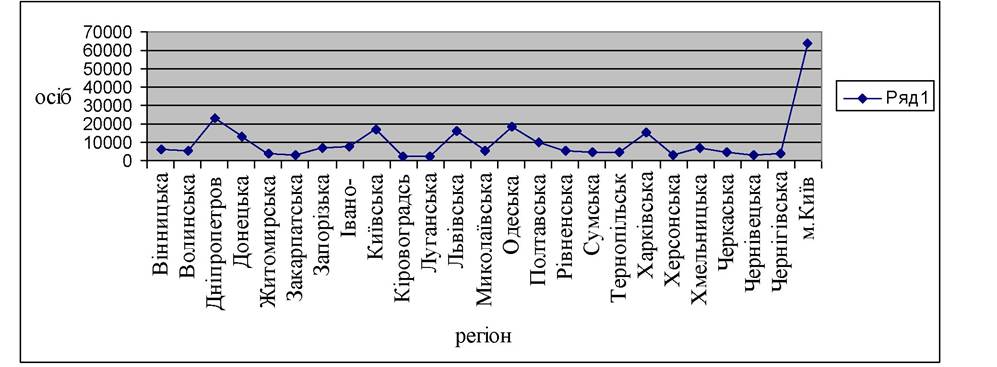
Рис.2.18 - Кількість зайнятих працівників на підприємствах
будівельного комплексу в регіональному розрізі за 2016 ріку, осіб
Примітка: складено за матеріалами джерела [25, с.15; 13]
Рисунок 2.18 ілюструє нерівномірний розподіл зайнятих працівників на підприємствах будівельного комплексу по регіонах України, що відповідає розташуванню виробничих потужностей будівельного комплексу та формуванню платоспроможного попиту на послуги будівельної сфери.
Подолання проблеми неформальної зайнятості можлива в рамках визначення та реалізації завдань кластерної політики регіонального розвитку будівельного комплексу з елементами підходів до управлінського впливу на розвиток людського капіталу, що передбачає заходи щодо підвищення якості освіти за профілем кластера, програми підвищення кваліфікації, програми соціального розвитку, стимулювання припливу фахівців з інших регіонів і з-за кордону.
Таблиця 2.18
| Показники | 2012 рік | 2013 рік | 2014 рік | 2015 рік | 2016 рік |
| У сього зайнято | 19261,4 | 19314,2 | 18073,3 | 16443,2 | 16276,9 |
| Будівництво | 836,4 | 841,1 | 746,4 | 642,1 | 644,5 |
| Оптова та роздрібна торгівля; ремонт автотранспортних засобів і мотоциклів | 4160,2 | 4269,5 | 3965,7 | 3510,7 | 3516,2 |
| Транспорт, складське господарство, поштова та кур’єрська діяльність | 1150,9 | 1163,6 | 1113,4 | 998,0 | 997,2 |
| Тимчасове розміщування й організація харчування | 326,7 | 328,9 | 309,1 | 277,3 | 276,7 |
| Інформація та телекомунікації | 297,9 | 299,9 | 284,8 | 272,9 | 275,2 |
| Фінансова та страхова діяльність | 315,8 | 306,2 | 286,8 | 243,6 | 225,6 |
| Операції з нерухомим майном | 322,2 | 314,3 | 286,1 | 268,3 | 255,5 |
| Професійна, наукова та технічна діяльність | 504,1 | 493,6 | 456,0 | 422,9 | 428,1 |
| Діяльність у сфері адміністративного та допоміжного обслуговування | 343,9 | 343,3 | 334,3 | 298,6 | 304,3 |
| Державне управління й оборона; обов’язкове соціальне страхування | 1003,62 | 962,3 | 959,52 | 974,52 | 973,1 |
| Освіта | 1633,2 | 1611,2 | 1587,7 | 1496,5 | 1441,4 |
| Охорона здоров’я та надання соціальної допомоги | 1181,4 | 1171,8 | 1150,5 | 1040,7 | 1030,4 |
| Мистецтво, спорт, розваги та відпочинок | 225,6 | 226,5 | 221,2 | 207,9 | 201,6 |
| Інші види економічної діяльності | 414,3 | 423,0 | 382,2 | 344,7 | 345,8 |
Примітка: складено за матеріалами джерела [25, с.15; 13]
Зайняте населення за видами економічної діяльності у 2012-2016 роках, тис. осіб
5. Аналіз інноваційної діяльності. Якщо розглядати період з 2010 року то науково-технічна та інноваційна діяльність у сфері будівництва та промисловості будівельних матеріалів здійснювалась відповідно до положень законів України «Про інноваційну діяльність», «Про пріоритетні напрями інноваційної діяльності в Україні», «Про пріоритетні напрями розвитку науки і техніки», «Про стандартизацію», рішень Уряду, а також частин державних цільових програм [23].
Станом на сьогодні до державного реєстру включено 7 цільових програм, головним державним замовником яких є Міністерство будівництва. Серед цих програм найважливішими є: комплексна державна програма енергозбереження України; програма розвитку водопровідно- каналізаційного господарства; програма ліквідації наслідків підтоплення територій в містах і селищах України; програма поводження з твердими побутовими відходами [23].
Для реалізації затверджених пріоритетних напрямів розпочато розроблення Програми сприяння розвитку інноваційної діяльності в будівництві. Зміст цієї програми полягає у визначенні комплексу умов, поступова реалізація яких, у відповідності з визначеними у Програмі етапами, сприятиме розвитку інноваційної діяльності в будівельному комплексі України [23].
Однак динаміка інноваційного розвитку будівельної галузі є незадовільною (табл. 2.19).
Таблиця 2.19
Патенти на винаходи і корисні моделі в будівництві
| Показники | 2013р. | 2014р. | 2015р. | 2016р. | 2017р. | Зміна у 2017 р. до 2013 р., % |
| Усього | 11689 | 10717 | 9551 | 10208 | 10589 | 90,6 |
| Будівництво | 657 | 594 | 467 | 482 | 525 | 79,9 |
| Частка до загальної кількості, % | 5,62 | 5,54 | 4,89 | 4,72 | 4,96 | 83,2 |
Примітка: складено та згруповано автором за матеріалами джерела [26, с. 62]
Аналіз таблиці 2.19 демонструє, що протягом 2013-2016 рр. спостерігалося поступове зменшення патентів на винаходи та корисні моделі в будівництві на 20,1% в порівнянні з 2013 роком. Питома вага патентів на винаходи і корисні моделі в будівництві складає 4,72% від загальної кількості по Україні (що видані за технічними напрямами відповідно до методики Всесвітньої організація інтелектуальної власності (ВОІВ) (національні власники)). Лише у 2017 році спостерігається незначне підвищення показника до 4,96%.
Експерти виокремлюють два основні напрямки інноваційного процесу, що мають безпосереднє відношення до будівництва [23]:
зростання питомої ваги інноваційно-орієнтованих підрядних робіт (тобто, будівельно-монтажних робіт, що безпосередньо забезпечують впровадження нової техніки, нових технологій чи виробництва нових продуктів) у загальному обсязі будівельно-монтажних робіт;
інноваційна перебудова самої будівельної галузі (інноваційне технічне оснащення будівельно-монтажних робіт, технологічні інновації, інновації в сфері організації й управління будівельно-монтажними роботами).
Статистичне відображення інноваційної діяльності будівельного комплексу окреслено слабо, відсутній регіональний огляд інноваційної активності підприємств будівельного комплексу, що ускладнює процеси визначення пріоритетів кластероутворення. Однак, окреслені процеси дозволяють визначити організаційний напрям завдання кластерної політики, що полягає у формуванні інформаційної бази щодо інноваційної діяльності будівельного комплексу та світових трендів розвитку, а також підтримці: бізнес-ініціатив, що передбачає створення бізнес-інкубаторів за профілем кластера; венчурних фондів; сприяння доступу до кредитних ресурсів; спрощення процедур реєстрації компаній; зниження адміністративних бар'єрів тощо.
Зміна вимог до організації будівельного виробництва, перехід на європейські стандарти (особливо в сфері енергоефективного будівництва, модернізації та реконструкції будівель та споруд), поява нових світових трендів в будівельній сфері ставлять перед будівельним комплексом України нові завдання. Для їх вирішення Україна має могутній ресурсний потенціал, що відкриває перспективи інноваційної співпраці будівельного комплексу з енергетичною, ІТ та іншими суміжними галузями для реалізації інноваційних проектів в сфері нерухомості, інфраструктурного забезпечення та ландшафтного дизайну. Інтеграція спільних зусиль в напрямку активізації інноваційної діяльності визначить пріоритетні напрями кластеризації будівельного комплексу України.
Подолати кризові явища в економіці та залучити іноземні інвестиції допоможе розвиток вітчизняної будівельної галузі. На цьому наголосили учасники Будівельного конгресу в межах міжнародної виставки Kyiv Build Ukraine [25]. Будівельна галузь є унікальною та перспективною сферою для інноваційної діяльності. Про це було зазначено в рамках форуму «Ukraine Davos Nights» (2017р.), на якому були презентовані можливості міжнародної співпраці у сфері венчурних інвестицій: ІТ, будівництво, космос, енергетика, сільське господарство, біотехнології, екологія [27].
Актуалізація розвитку вітчизняних підприємств будівельного комплексу за принципами «Зеленого» будівництва (енергоефективності, екологічності, інноваційності) надасть можливість виробникам будівельних матеріалів підвищити конкурентоспроможність своєї продукції і зайняти додаткові позиції на світовому ринку будівельних матеріалів.
Аналіз будівельного комплексу України за окресленими напрямами (формування нормативної бази, інтегрованої в міжнародно-правовий простір технічного регулювання в будівництві; виробничої ефективності; фінансової та інвестиційної діяльності; кадрового забезпечення; інноваційної діяльності) дозволив визначити наступні напрями завдань кластерної політики:
інтеграційний - інтеграція принципів кластерної політики в діяльність окремих міністерств і відомств;
координаційний - забезпечення координаційного управління розвитком будівельного комплексу та реалізацією кластерних ініціатив, що дозволить отримати додаткові ефекти від виробничої діяльності підприємств будівельної сфери;
узгодження цілей кластероутворення будівельного кластеру і його учасників з цілями соціально-економічного розвитку всього регіону, що дозволить подолати виявлені регіональні диспропорції;
кадровий - розвиток людського капіталу, що передбачає заходи щодо підвищення якості освіти за профілем будівельного кластера, програми підвищення кваліфікації, стимулювання припливу фахівців з інших регіонів і з-за кордону;
організаційний - підтримка бізнес-ініціатив, що передбачає створення бізнес-інкубаторів за профілем кластера, венчурних фондів, сприяння доступу до кредитних ресурсів, спрощення процедур реєстрації компаній, зниження адміністративних бар'єрів.
Список використаної літератури:
1. Оскольський В. Кластеризація - вагомий фактор підвищення конкурентоспроможності економіки України. Економіка України. 2014. № 11. С. 416
2. Прямі іноземні інвестиції (акціонерний капітал) в економіці України за видами економічної діяльності. URL: http://data.gov.ua
3. Климчук М.М. Ітераційно-інституційна модель забезпечення розвитку підприємств будівельної галузі. Будівельне виробництво. 2014. № 57. С. 67-70
4. Вісник Будівельної палати України №10. URL:
http://www.budpalata.com.ua/files/6)∖'iS∕'iK 10_2015.pdf
5. Розміщення продуктивних сил та регіональна економіка України/ За наук. ред. Л.Г. Чернюк: Навчальний посібник. К.: Центр навчальної літератури, 2006. 728 с.
6. Фроліна К.Л. Інститути як інструменти формування політики держави щодо залучення інвестицій до будівельного комплексу. Вісник соціально-економічних досліджень: зб. наук. пр. Одеса, 2013. № 2(49). Ч.1 С. 189-194.
7. Ракицька С., Жусь М. Передумови формування об’єднання підприємств будівельного комплексу на регіональному рівні [Текст]. Науковий вісник Ужгородського університету: Серія: Міжнародні економічні відносини та світове господарство голов. ред. М.М. Палінчак. Ужгород : Видавничий дім «Гельветика», 2015. Вип. 4. С. 129-132
8. Ніжельська О.С. Підвищення галузевої, регіональної та національної конкурентоспроможності на основі розвитку кластерів. I Міжнародна науково- практична інтернет-конференція «Проблеми та перспективи інноваційного соціально-економічного розвитку в умовах глобалізації: регіональний », Ізмаїл 2012.
9. Павлов Ю. Будівельна піраміда: коли впаде ринок нерухомості України.
URL: https://news.finance.ua/ιιaιιews'-/f428911∕budivelna-piramida-koly-vpade-rynok-
neruhomosti-ukrayiny
10. Промислова політика як чинник післякризового відновлення економіки України. За ред. Я. А. Жаліла К.:НІСД, 2012. 41 с.
11. Статистичний бюлетень «Капітальні інвестиції в Україні» URL:https://ukrstat.org/uk/druk/publicat/Arhiv_u/06/Arch_ki_bl.htm
12. Портер М. Международная конкуренция: Конкурентные преимущества стран. М.: Международные отношения, 1993. 896 с.
13. Обсяг виконаних будівельних робіт за видами будівельної продукції. URL: http://www.ukrstat.gov. ua/operativ/operativ2014/bud/ovb/ovbu/ovbrik_ubez.htm
14. Bergman, E. M., Feser E. J. (1999) “Industrial and Regional Clusters: Concepts and Comparative Applications” Web Book in Regional Science [Online], available at URL: http://www.rri.wvu.edu/WebBook/Bergman-Feser/contents.htm (Accessed5Aug. 2014).
15. Екобудівництво: що у тренді в світі та в Україні. URL:
https://dyvys.info/2017/06/07/ekobudivnytstvo-shho-u-trendi-v-sviti-ta-v-ukrayini-interv-yu
16. Аналітика і підсумки будівельного ринку від перших осіб та провідних організацій будівельної галузі. URL: http://budport.com.ua/news/7913-pidsumki-roku-i- golovne-novorichne-privitannya-vid-pershih-osib-galuzi-ta-providnih-kompaniy
17. Розміщення продуктивних сил України: Навч. -метод. посібник для самост. вивч. дисц. С. І. Дорогунцов, Ю. І. Пітюренко, Я. Б. Олійник та ін. К.: КНЕУ, 2000. 364 с. URL: http://studentbooks.com.ua/content/view/143/76
18. Валовий регіональний продукт. URL: http://www.ukrstat.gov.ua
19. Іванченко Г. В. Розробка кластерної моделі розвитку регіону:
методологічний підхід. Ефективна економіка. - 2013. № 5.
URL:http://nbuv.gov.ua/UJRN/efek 2013 5 51
20. Рекомендації Парламентських слухань на тему «Про стан та проблеми фінансування освіти і науки в Україні». URL: w1.c1.rada.gov.ua/pls/zweb2/ webproc34?id...60732
21. Список проектів URL:http://openaid.gov.ua/uk/projects
22. ІТ-галузь України ввійшла до трійки індустрій з найбільшою часткою ВВП. URL:https://minfm.com.ua/ua/2018/05/26/33 710501/
23. Інноваційна діяльність промислових підприємств у 2017 році. URL:http://www. ukrstat.gov.ua/druk/publicat/kat_u/publnauka_u.htm
24. Стан інвестиційної діяльності в Україні. URL: http://me.gov.ua
25. Легомінова С.В. Інноваційні кластери як інструмент зростання зайнятості. Науковий вісник Херсонського державного університету Серія: Економічні науки. 2015. Вип. 13, Част. 1. С. 14-17
26. Стан розвитку науки і техніки, результати наукової, науково-технічної, інноваційної діяльності за 2016 рік. Аналітична довідка. Київ: Міністерство освіти і науки України, Український інститут науково-технічної експертизи та інформації. 2017р. 92 с
27. В України з'явився «Посол по бізнесу» у Давосі. URL: http://reforms.in. ua/ua/news/02.02.2017
2.6.