Інноваційні підходи формування стратегії сучасного підприємства
За сучасних політико-економічних умов господарювання,
нестабільному ринку в Україні, національні підприємства опинилися перед вимогою часу - проведення швидких змін, формування та впровадження стратегії розвитку підприємства, що підвищить його конкурентоспроможність та прибутковість.
Проблеми подолання опору при проведенні змін в організації активно досліджуються вітчизняними та закордонними вченими, але залишається недостатньо розкритим питання реалізації стратегії розвитку, системи вчасного диверсифікування та ін.Стратегія допомагає підприємству вибрати свій раціональний шлях розвитку і створити найважливіші переваги у його функціонуванні, готує до змін у зовнішньому середовищі, пов’язує ресурси зі змінами зовнішнього середовища, координує роботу різних структурних підрозділів, покращує контроль на підприємстві. Для забезпечення ефективного функціонування підприємств виникає необхідність наукового обґрунтування стратегій їх розвитку, перегляду сучасних наукових підходів, формування системи факторів впливу тощо.
Серед факторів, що сьогодні обмежують підприємства у результативному та ефективному використанні свого потенціалу можна виділити наступні: недостатня увага менеджерів вищої та середньої ланки до питань довгострокового розвитку, відсутність стратегічного мислення, якого вимагає динаміка в середовищі функціонування; розуміння менеджерами середньої та нижчої ланки стратегічних цілей, невідповідність існуючої системи мотивації менеджерів, недостатність ресурсів для реалізації стратегії, наполегливості виконавців тощо.
Тому є потреба аналізу сучасних підходів і напрямів підвищення конкурентоспроможності сучасного підприємства.
Теоретичною основою наукових досліджень проблематики розвитку підприємств стали роботи вітчизняних авторів Осовської Г.В., Виханского О.С., Тищенко О.М., Писаревський І.М. та ін. Значний внесок у стратегічний менеджмент зробили І.
Ансофф, Г. Минцберг, М. Портер. Сьогодні, у сучасній науковій літературі недостатньо представлені спроби розробки універсальних технологій управління розвитком підприємств, це перешкоджає впровадженню новітніх стратегій, раціональних інвестиційних програм, формуванню оптимальної структури капіталу тощо.Термін «стратегічний менеджмент» було впроваджено у досвід наукової школи у 60-70-х рр.. ХХ ст. для того, щоб відображати відмінність управління, що здійснюється на вищому рівні, від поточного управління на рівні виробництва. В 1965 році було надруковано працю
І. Ансоффа «Корпоративна стратегія». У 1970 р. в США випускається перший університетський підручник з корпоративної стратегії. У 1994 р. Г. Мінцберг виділяє 10 основних наукових шкіл в теорії стратегічного менеджменту. Серед інших систематичних описів сформованих до кінця ХХ століття наукових шкіл стратегічного управління особливо виділяється книга Б. де Віта та Р.Мейєра «Стратегічний синтез», ними запропоновано підхід не по школах, а по підходах до вирішуваних проблем. У створення стратегічного менеджменту, як нової дисципліни, зробили вклад численні автори, до піонерів відносять Альфреда Чандлера (Alfred D. Chandler, Jr.), Філіпа Зельцніка (Philip Selcnik), Ігоря Ансоффа (Igor Ansoff) і Пітера Друкера (Peter Drucker).
Створення власної стратегії на підприємстві неможливе без стратегічного мислення. Його сутність полягає в усвідомленні мети розвитку підприємства, способів її досягнення, в обов’язковому і швидкому реагуванні на зміни, що відбуваються у зовнішньому і внутрішньому середовищі, у формуванні і реалізації стратегій. Стратегічне мислення передбачає вивчення потреб споживачів, відкриття нових можливостей для організації; створення для неї сприятливих умов діяльності, а також уміння бачити в довгостроковій перспективі труднощі, що можуть виникнути на її шляху в майбутньому.
Стратегічне фокусування передбачає зосередження компанією уваги на певній групі покупців, на певній частині продукції або на певному географічному ринку.
Максимальне зниження витрат — найбільш характерна стратегія з усіх, це означає, що компанія прагне стати виробником із нижчими витратами ресурсів порівняно зі своїми конкурентами. Як правило, поставки компанії відрізняються великою різноманітністю й обслуговують багато сегментів галузі, це є ключовим фактором в зниженні витрат. Такі переваги залежать від структури галузі, економії на масштабах виробництва, від передової технології або доступу до джерел сировини.
Виробникові слід знаходити і використовувати будь-яку можливість одержання переваг у витратах, але компанія, яка завоювала лідерство в зниженні витрат, не може дозволити собі ігнорувати принцип диференціації, оскільки, споживачі будуть вважати продукцію зіставною з продукцією конкурентів, тоді лідеру доведеться робити цінові знижки, щоб послабити своїх конкурентів, він ризикує при цьому втратити своє лідерство, що навряд чи бажано.
Диференціація означає, що товаровиробник прагне до унікальності в певному аспекті ринкової діяльності, важливому для великої кількості клієнтів. Він вибирає один або кілька таких напрямів, намагається задовольняти потреби споживачів. Ціною такої поведінки можуть бути і більш високі витрати виробництва продукції. Диференціація, наприклад, може стосуватися самої продукції, методів доставки, умов маркетингу або будь-яких інших чинників.
Компанія, що спрямовує зусилля на диференціацію, має вишукувати шляхи підвищення ефективності виробництва і зниження витрат, інакше ризикує втратити конкурентоспроможність у зв'язку з відносно високими витратами. Відмінність між лідерством у цінах і диференціацією полягає в тому, що першого можна досягнути тільки одним способом — встановленням ефективної структури витрат, у той час як диференціації можна домогтися різними шляхами.
Різновид стратегії може полягати й у зосередженні зусиль на заздалегідь визначеному аспекті діяльності. Вона радикально відрізняється від двох попередніх і заснована на виборі вузької сфери конкуренції всередині галузі.
Оптимізуючи свою стратегію щодо окремо взятої цільової групи, компанія, що вибрала цей курс, намагається забезпечити собі конкурентні переваги стосовно до обраної нею групи. Іншими словами, господарська одиниця фокусує свої зусилля на якомусь певному виді діяльності з метою успішного ведення конкурентного суперництва з партнером- супротивником.
Існує два види стратегії фокусування. Компанія в межах обраного сегмента або намагається досягти переваг у зниженні витрат, або ж посилює диференціацію продукції, намагаючись виділитися серед інших товаровиробників, що діють у галузі.
На вибір ключових стратегій управління підприємством впливають фактори зовнішнього і внутрішнього середовища (Рис. 3.7): цілі підприємства; масштаби підприємства; інвестиційна привабливість; стратегії конкурентів; існуючий потенціал підприємства; особливості галузі; витрати на виробництво та збут; можливості підприємства.
Стратегічне управління нерозривно пов’язане зі зміною обставин і умов, що зумовлює застосування ситуаційного підходу.
Формування вдалої стратегії залежить від постійного аналізу таких елементів підприємства як фінансовий стан організації, який визначає, яку стратегію вибере керівництво в майбутньому; виробництво - має велике значення для своєчасної диверсифікації внутрішньої структури організації до змін зовнішнього середовища та виживання в ньому.
Умовами успіху реалізації стратегії вважаються: забезпечення відповідності стратегії середовища; впевненість персоналу й менеджерів у своїх здібностях; готовність підприємства до змін. Проблемами, пов’язаними з реалізацією стратегії, є: її невідповідність структурі; високий ризик; відсутність навичок; слабкість інформаційних систем; недосконалість методів діяльності.
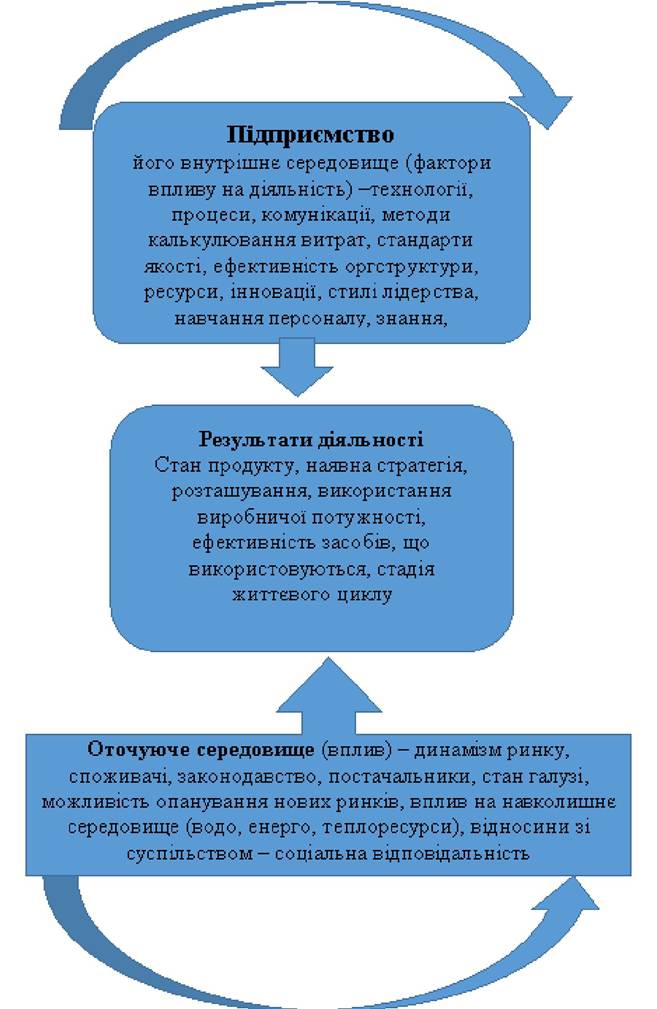
Рисунок 3.7 - Фактори впливу на розвиток стратегії підприємства
Джерело: складено автором
Стратегічні рішення потребують певних знань. Для вибору ефективної стратегії розвитку організації або для формування власного підходящого стратегічного плану для конкретного підприємства, необхідна, система компетентностей менеджерів, що приймають участь у прийнятті стратегічних рішень підприємства, розуміють принципи побудови стратегії, мають вміння аналізувати фактори внутрішнього та зовнішнього середовищ організації та їх вплив на майбутній розвиток.
Сьогодні, можна виділити певний перелік типових стратегій підприємства, що представлено у таблиці 3.14.Таблиця 3.14
Стратегії підприємства та їх зміст
| Стратегія підприємства | Зміст стратегії | |
| 1. | Пряма інтеграція | Придбання у власність або встановлення повного контролю над дистриб’юторською мережею |
| 2. | . Зворотна інтеграція | Прагнення одержати постачальників сировини у власність чи під повний контроль |
| 3. | Г оризонтальна інтеграція | Прагнення одержати своїх конкурентів у власність чи під повний контроль |
| 4. | Захоплення ринку | Прагнення збільшити долю свого продукту на традиційних ринках |
| 5. | Розвиток ринку | Введення свого продукту на ринок в нових географічних регіонах |
| 6. | Розвиток продукту | Прагнення збільшити об’єм реалізації через покращення чи модифікацію свого продукту |
| 7. | Концентрична диверсифікація | Створення нових виробництв, що співпадають з профілем організації |
| 8. | Конгломеративна диверсифікація | Освоєння випуску нових продуктів, що співпадають з традиційним |
| 9. | Г оризонтальна диверсифікація | Освоєння випуску нових непрофільних продуктів, але для традиційних споживачів |
| 10. | Спільне підприємство | Об’єднання з іншою компанією для проведення робіт над спеціальним проектом |
| 11. | Скорочення | Реструктуризація з метою скорочення витрат для зупинки процесу падіння об’єму реалізації |
| 12. | Відторгнення | Продаж відділення чи частини організації |
| 13. | Ліквідація | Продаж всіх активів організації |
Джерело: складено автором на основі [8]
Сучасними дослідниками реалізація стратегії визначається такими поняттями, як «стратегічна поведінка підприємства», «реалізація підприємницької програми», «здійснення стратегії», «виконання стратегії»; «стратегічний вибір підприємства».
В основу поняття «стратегічні рішення», визначено сьогодні - поведінку підприємства в поточний момент, який розглядається як початок майбутнього, при врахуванні впливу оточуючого середовища.На підставі досліджень, присвячених питанням реалізації стратегії, можна виділити основні підходи до трактування даного поняття, які розкривають реалізацію стратегії як процес, представлені в працях Пітера Ф.Друкера [4], Мескона М. [7], Дафта Р.Л.[3] акцентують увагу на реалізації стратегії як системи, комплексу дій, які сприяють підвищенню ділової активності в організаційній та фінансовій сферах, та розкривають реалізацію стратегії як трансформування стратегічного плану в дії та здійснення того, що необхідно зробити для досягнення заданих стратегічних та фінансових цілей.
Отже, визначення поняття «реалізація стратегії», розглядається, як:
1. Реалізація стратегії як процес. Джерело - постійний пошук шляхів покращення збуту продуктів та послуг, а пов’язуючи процес реалізації стратегії з головними процесами - постачання, виробництво, після продажне обслуговування, можна з’ясувати, що саме є джерелом конкурентних переваг та як їх використати та посилити; організаційні процеси, у їх поєднанні, утворюють ланцюжок цінностей [10].
2. Перетворення програми на реальну, конкретну роботу, за яку несе відповідальність конкретна людина [4].
3. Перетворення стратегічного плану на дії [7].
4. Перетворення стратегічного плану на життя [3].
5. Процес перетворення планів у робочі завдання для забезпечення їх здійснення таким чином, щоб були досягнуті поставлені цілі [5].
6. Проведення стратегічних змін в організації, в результаті яких організація опиняється в стані готовності до втілення стратегії у життя [1].
7. Реалізація стратегії як спосіб дій - використання управлінських та організаційних інструментів і ресурсів для отримання стратегічних результатів [3].
Стратегічне управління передбачає, управління розвитком підприємства, що виникає у таких випадках:
- корінна зміна обраної тенденції розвитку підприємства (напрямку
вектора розвитку). Необхідні дії: перегляд орієнтирів розвитку
підприємства, повна діагностика підприємства з метою виявлення потенційних і реальних ресурсів для дифузії підприємства в новий ринковий простір і адаптації до умов внутрішнього та зовнішнього середовища, які змінились;
- відхилення від орієнтирів розвитку підприємства (комплекс індикаторів) у рамках існуючого контексту розвитку. Необхідні дії: перегляд, мети, задач функціонування підприємства, що супроводжуються діагностичним аналізом і коректуванням ресурсів підприємства;
- корінна зміна вектора спадного розвитку підприємства на основі виникнення штучної точки біфуркації (кардинальна зміна основного вектора розвитку). Необхідні дії: всебічна оцінка потенційних і реальних можливостей підприємства для виходу з точки біфуркації, розробка механізму управління кризами [9].
Механізм управління розвитком підприємства є найбільш активною частиною системи управління, що забезпечує можливість цілеспрямованого розвитку підприємства і представляє собою сукупність:
- засобів управління, які включають інструменти і важелі, що відповідають орієнтирам, передбачуваним наслідкам, критеріям вибору й оцінки, обмеженням і вимогам процесу розвитку підприємства з урахуванням певної стадії циклу його розвитку;
- організаційних і економічних методів управління, що представляють собою способи, прийоми і технології приведення в дію і використання засобів управління.
У рамках процесу управління розвитком підприємства виконуються дві комплексні задачі: усунення диспропорцій, що виникають у відхиленнях від запланованої поведінки підприємства в просторі і часі; створення диспропорцій (протиріч) як джерел подальшого поступального розвитку підприємства.
Верба В.А. виділяє такі основні функції управління розвитком підприємства:
1) прогнозування (планування):
- визначення цільових настанов, встановлення завдань функціонування (тактика) і розвитку (стратегія), визначення шляхів і засобів реалізації планів;
2) організація і координування - створення, узгодження факторів і процесів виконання планів;
3) стимулювання і активізація - створення мотивів і стимулів персоналу до узгоджених та ефективних дій;
4) моніторинг - систематичне спостереження за результатами діяльності, їх аналіз, корегування планів, шляхів і засобів їх реалізації [2].
Циклічність такого процесу має забезпечувати спадковість змін, що необхідні для утримання підприємством стійких конкурентних переваг та досягнення неповторності і довгострокової прибутковості як ключових індикаторів успішного розвитку підприємства у просторі і часі. В контексті викладеного вище підходу щодо трактування сутності розвитку системи та змістовного наповнення процесу управління, при формуванні стратегії підприємства необхідно враховувати його потенціал. Потенціал підприємства можна розглядати як кадровий, фінансовий, ресурсний.
Кадровий потенціал підприємства. Сучасні українські підприємства у своїй більшості мають проблеми в сфері управління кадровим потенціалом, а саме: відсутність інноваційної спрямованості кадрової політики та використання вдалого досвіду закордонних підприємств; також це відсутність балансу на вітчизняному ринку праці; не завжди відділи кадрів враховують особистісні характеристики кожного окремого робітника та мають чітку систему розвитку та вдосконалення кадрового потенціалу працівників; відсутність чіткої системи соціальних гарантій тощо.
Головною метою формування кадрового потенціалу підприємства є забезпечення підприємства необхідними трудовими ресурсами, здатними вирішити завдання та досягти підприємством поточних і стратегічних цілей. Кадровий потенціал є невід’ємною частиною кадрової політики кожного сучасного підприємства. В теорії управління персоналом під кадровою політикою прийнято розуміти нормативно встановлену сукупність цілей, задач, принципів, методів, технологій, засобів та ресурсів з відбору, навчання, використання, розвитку професійних знань, вмінь, навичок, можливостей спеціалістів, керівників, інших учасників професійно-трудових відносин.
Розвиток кадрового потенціалу передбачає реалізацію стратегічних аспектів управління підприємством, такі, наприклад, як розробка й здійснення кадрової політики, в межах якої принципи управління персоналом відображають об’єктивні тенденції, соціальні й економічні закони, враховують наукові рекомендації суспільної психології, теорії менеджменту й організації, тобто увесь арсенал наукового знання, який і визначає можливості ефективного регулювання та координацію людської діяльності.
Групу загальних (базисних) принципів формування кадрового потенціалу складають принципи: системності, рівних можливостей, поваги до людини, командної єдності, правового та соціального захисту
Фінансовий потенціал характеризує здатність до раціонального та ефективного використання фінансових ресурсів, що перебувають у його розпорядженні, а також можливості до нарощення у разі необхідності, обсягів цих ресурсів. Проводити оцінювання фінансового потенціалу, за умов оптимального використання фінансового потенціалу підприємство збільшує свою ринкову вартість, що є сигналом для потенційних інвесторів, кредиторів, акціонерів, державних структур та інших зовнішніх суб’єктів. При створенні системи раціонального використовування фінансових ресурсів, необхідно визначити етапи оцінювання майнового потенціалу підприємства (рис. 3.8).
Оцінювання існуючого фінансового потенціалу підприємства має ґрунтуватися на аналізу показників його ділової активності, рентабельності, ліквідності та платоспроможності, фінансової стійкості, майнового стану тощо [ 6].
Ресурсний потенціал підприємства дослідниками розглядається, як: матеріальні ресурси, що забезпечують безперебійне функціонування виробничого процесу за рахунок предметів і засобів праці; нематеріальні ресурси дають змогу розробляти та патентувати власні підходи до управління виробництвом, створюючи тим самим потужну репутацію; технічні ресурси (або основні фонди), що беруть участь у процесі виробництва для перетворення матеріальних ресурсів у товар; фінансові
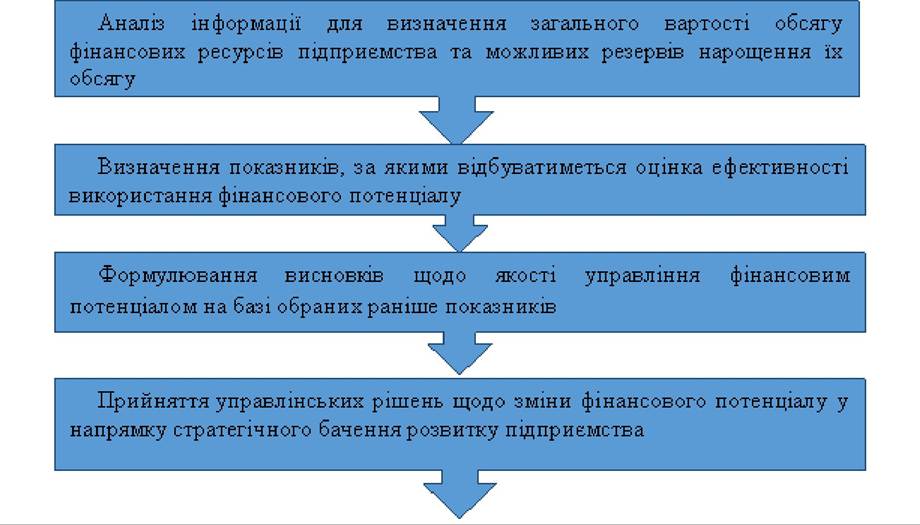
Рис. 3.8 - Етапи оцінювання фінансового потенціалу підприємства
ресурси забезпечують мобілізацію коштів для запуску виробничого процесу;трудові ресурси формують основу сильного кадрового складу; інформаційні ресурси створюють умови для швидкого і легкого обміну інформацією між відділами, а також для автоматизованого управління процесом виробництва, інноваційні ресурси, що є основою всіх процесів на підприємстві і покликані виконувати найважливішу функцію: одержання різного роду продуктових, технологічних й організаційних переваг над конкурентами.
Таким чином, створення власної стратегії на підприємстві не можливе без стратегічного мислення, сутність полягає в усвідомленні мети розвитку підприємства, способів її досягнення, в обов’язковому і швидкому реагуванні на зміни, що відбуваються у зовнішньому і внутрішньому середовищі, у формуванні і реалізації стратегій. На вибір ключових стратегій управління підприємством впливають фактори зовнішнього і внутрішнього середовища: цілі підприємства; масштаби підприємства; інвестиційна привабливість; стратегії конкурентів; існуючий потенціал підприємства; особливості галузі; витрати на виробництво та збут; можливості підприємства. Стратегічне фокусування передбачає зосередження компанією уваги на певній групі покупців, на певній частині продукції або на певному географічному ринку. Максимальне зниження витрат — найбільш характерна стратегія з усіх, це означає, що компанія прагне стати виробником із нижчими витратами ресурсів порівняно зі своїми конкурентами. Стратегічне управління нерозривно пов’язане зі зміною обставин і умов, що зумовлює застосування ситуаційного підходу. Механізм управління розвитком підприємства є найбільш активною частиною системи управління, що забезпечує можливість цілеспрямованого розвитку підприємства і представляє собою сукупність: засобів управління, які включають інструменти і важелі, що відповідають орієнтирам, передбачуваним наслідкам, критеріям вибору й оцінки, обмеженням і вимогам процесу розвитку підприємства з урахуванням певної стадії циклу його розвитку, організаційних і економічних методів управління, що представляють собою способи, прийоми і технології приведення в дію і використання засобів управління.
Список використаної літератури:
1. Ансофф И. Стратегический менеджмент. Классическое издание / Ансофф И.
- СПб. : Питер. 2009. - 344 с.
2. Верба В.А. Підсистема управління розвитком на підприємстві: концептуальні засади створення та функціонування / В.А. Верба // Стратегія розвитку України (економіка, соціологія, право). - К. : Книжкове вид-во НАУ.- 2009. - Вип. 1-2. - 456 с.
3. Дафт Р.Л. Менеджмент. / Г.Л. Дафт. - СПб: Издательство «Питер», 2000. - 832 с.
4. Друкер Питер Ф. Эффективное управление предприятием. / Друкер Питер Ф.
- М. : ООО «И.Д.Вильямс». - 2008. - 224 с.
5. Котлер Ф., Келлер К.Л. Маркетинг менеджмент. / Котлер Ф., Келлер К.Л. - СПб.: Питер. - 2010. - 865 с.
6. Маслак О.І. Особливості оцінювання економічного потенціалу підприємства в умовах циклічних коливань. / О.І. Маслак // Вісник соціально-економічних досліджень.
- 2013. - Вип. 1. -186 с.
7. Мескон А., Хедоури Ф. Основы менеджмента. /Мескон А., Хедоури Ф. - М. : Дело. - 2002. - 704 с.
8. Портер М. Стратегія конкуренції. Методика аналізу галузей і діяльності конкурентів /Портер М. - К. : Основи. -1998. - 390 с.
9. Раєвнєва О.В. Управління розвитком підприємства: методологія, механізми, моделі: [монографія]. /Раєвнєва О.В. - Х. : ВД «ІНЖЕК». - 2006.- 496 с.
10. Brandon Charles H., Ralph E. Drtina. Management accounting: strategy and control. / Brandon Charles H., Ralph E. Drtina. - New York: The McGraw-Hill Companies. Inc. - 1997. - 906p.
3.8.