Сучасні інструменти діагностики діяльності підприємств в контексті політики сталого розвитку
Функціонування підприємств на будь-якому етапі її розвитку є процес адаптації до умов зовнішнього середовища. Відмінна ознака успішності діяльності організацій - це рівновага внутрішніх характеристик із зовнішнім середовищем.
Зовнішнє середовище - поняття динамічне, відповідно рівновага також носить динамічний характер. У випадку низького адаптивного потенціалу організації і, як наслідок, невідповідності організації вимогам стійкості, велика вірогідність виникнення організаційної кризи і зникнення її як самостійного суб'єкта економічного простору. В цілях запобігання настанню несприятливих наслідків необхідна своєчасна діагностика причин, по яких організація неспроможна вирішувати свої проблеми, і розробка відповідних заходів по їх усуненню. Пошуком шляхів забезпечення життєздатності підприємств, що опинилися в кризовій ситуації, та прийняття рішень щодо виходу з кризи займається антикризовий менеджмент.Повинна реалізуватися спеціальна система заходів, яка може будуватися на сучасному зарубіжному досвіді.
Наукове вивчення особливостей підходів оцінювання та запобігання кризи активно проводяться такими зарубіжними та вітчизняними науковцями як Василенко В. О., Власюк В.Є., Лігоненко Л. О., Терещенко О. О., Федорцовою А.В., Череп А.В., Месконом М. Х., Раєвнєвою О. В. та іншими. Незважаючи на значний дослідницький інтерес до проблематики вивчення цього питання, воно все ж таки залишається актуальним в умовах сьогодення.
На зарубіжних підприємствах, управління несприятливим станом визначається розробленою стратегією, при цьому найбільший інтерес представляють концепції стратегічного управління, які, по-перше, вже показали свою ефективність і результативність при практичному застосуванні, і, по-друге, можуть адаптуватися до потреб підприємств в залежності від постійних змін зовнішніх умов їх діяльності [2].
Існують певні базові підходи до стратегічного управління підприємством, визначених зарубіжними вченими економістами, кожен з яких має свої особливості, переваги та недоліки.
До них відноситься Но-it- Yourself Crisis Management (самодіяльне антикризове управління), Turnaround Consulting (кризовий консалтинг), Crisis Manager (антикризове управління розвитком підприємства під керівництвом запрошеного кризового менеджера) [5]. Крім того, використовується система BalancedScorecard Роберта Каплана. Вона дозволяє трансформувати стратегічні цілі підприємства в показники бізнес-процесів та конкретних дій співробітників на кожному рівні управління і послідовно контролювати процес реалізації даної стратегії.Першим етапом антикризового управління є підтримання стабільної безперервної діяльності підприємства, оскільки профілактика кризи є найкращим способом попередження банкрутства. Для цього управлінському персоналу підприємств пропонується впровадження заходів, які б своєчасно діагностували економічні ознаки нестабільної діяльності та неплатоспроможності. Такими заходами є систематичне проведення фінансового аналізу звітності підприємства та створення служби управління ризиками [14].
Вітчизняні науковці, досліджуючи систему діагностики кризового стану та ймовірності банкрутства підприємства, розглядають ряд етапів, що дозволяють зробити висновок про існування загроз в діяльності підприємства та визначити ймовірність його банкрутства. До етапів відносять [6]:
- перший етап - аналіз ранніх ознак кризового стану підприємства;
- другий етап - економічна оцінка та аналіз бухгалтерського балансу підприємства.
- третій етап - аналіз фінансового стану підприємства за групами коефіцієнтів, які характеризують майновий стан, ліквідність та платоспроможність, фінансову стійкість, ділову активність та рентабельність діяльності;
- четвертий етап - діагностика на основі бальних методів (рейтингової оцінки);
- п’ятий етап - дискримінантний аналіз (моделі Е.Альтмана, Спрінгейта, У.Бівера, Таффлера і Тішоу та інші).
Особливо важливо прогнозування ймовірності банкрутства на ранньому етапі, що дозволить передбачити можливі проблеми, своєчасно коригувати управлінські рішення, розробляти альтернативні стратегічні рішення щодо запобігання кризи.
Здатність організації своєчасно проводити платежі, фінансувати свою поточну діяльність на розширеній основі, переносити непередбачені потрясіння і підтримувати свою платоспроможність у несприятливих обставинах свідчить про її стійкий фінансовий стан, і навпаки [8]. Існують багато інструментів, що дозволяють спрогнозувати ймовірність банкрутства та проаналізувати поточний стан діяльності підприємства. Методичні підходи оцінювання поточного стану та ймовірності банкрутства відображені в наукових працях Василенко В.О., Лігоненко Л.О., Матвійчук А., Шершньової З.Є. тощо. Науковці рекомендують застосовувати дві групи критеріїв та показників діагностики банкрутства [1, 12, 13, 18]. Проте, до стандартних методів оцінки стану підприємства, вони відносять, в першу чергу, критерії оцінки фінансового стану, зокрема: скорочення витрат, збільшення надходження грошових коштів, проведення реструктуризації кредиторської заборгованості, визначення стратегії розвитку, проведення реорганізації або реструктуризації підприємства.Дослідження Глущук О.М. зарубіжних підходів оцінки банкрутства показав, що не всі пропоновані методи оцінки кризового стану універсальні для підприємств різної галузевої приналежності та можуть застосовуватися в різних країнах. Наприклад, японська модель Й. Ко, німецькі моделі Беєрмана та Вайнріха та польські моделі Й. Гайдкі і Д. Стоса, Хамроля Е. Мачинської А. Холди ефективні тільки в умовах національної економіки [5]. Автор вважає, що для України дієвими є російські методи оцінки ймовірності банкрутства, що пов’язане із схожістю економік, наприклад, моделі Р.С. Сайфуліна та Г.Г. Кадикової, модель М.А. Фєдотової та Модель R тощо.
На думку вітчизняних науковців Власюк В.Є., Федорцової А.В. найбільш використовують моделі Е. Альтмана (двофакторна й пятифакторна), У. Бівера, М. Беніша, М. Спрінгейта тощо. Модель Беніша - одна з найвідоміших у міжнародній практиці, вміщує в собі систему показників (SGI, SGAI, AQI, GMI, DSRI), які є основою для визначення проявів асиметричної інформації, що подається.
Дані показники (DEPI, TATA, LVGI) є підставою для фальсифікації фінансових результатів. Модель Бівера створена для виявлення незадовільної структури балансу. Модель Спрінгейта була створена для підприємств США та Канади, з метою оцінки кредитоспроможності підприємств, модель Альтмана вимірює ступінь ризику банкрутства кожної окремої компанії [3]. Незважаючи на привабливість даної методики, її використання обмежується необхідністю мати ринкову вартість акцій. А це можливо лише для великих корпорацій, акції яких вільно котируються на фондових біржах. Враховуючи факт, що фондовий ринок України є недостатньо розвинутим, то звертання українських підприємств до даної методики є не зовсім коректним.Для проведення діагностики банкрутства підприємства в Україні є науковці, що рекомендують використовувати модель О. Терещенка [13]. Його модель має значні переваги над іншими методиками, є зручною в застосуванні, розроблена з урахуванням даних вітчизняної статистичної звітності, вирішує проблему критичних значень показників, враховує потреби галузевих підприємств. Але до основного недоліку відноситься недостатнє методологічне обґрунтування інтервалів для окремих фінансових індикаторів, унаслідок чого виникають неточності у фіксуванні нормативних значень фінансових показників підприємства [7].
Незважаючи на велику кількість пропозицій, щодо методів оцінювання стану підприємства, слід звернути увагу на інформаційні програмні продукти, які використовують сучасні аналітики для оцінки поточного стану та прогнозування кризи. На наш погляд, цікава інформаційна платформа - «YouControl». «YouControl» — інформаційно- аналітична платформа для бізнесової аналітики, конкурентної розвідки та перевірки контрагентів. Ресурс дозволяє отримати актуальну на час запиту інформацію про компанію із понад 50 державних реєстрів і щоденно дізнаватись про зміни, що відбуваються. В системі знаходяться сім інструментів, що реалізують її можливості [20].
Місією цього бізнес-підприємства є сприяння створенню прозорого бізнес-середовища та економічному зростанню України.
На сайті «YouControl» існують такі інструменти фінансово- економічної діагностики: фінансовий та ринковий скоринг.
Фінансовий скоринг - система оцінки фінансової стійкості компанії шляхом переведення в бали (scores) попередньо розрахованих фінансових показників. Результат фінансового скорингу від YouControl - композитний індекс FinScore [21].
Fincore — скоринговий індекс фінансової стійкості компанії, розрахований аналітичним відділом You Control на підставі 10 фінансових індикаторів, що комплексно відображають стан ліквідності, платоспроможності, рентабельності і ділової активності компанії. Оскільки індекс використовується перш за все для порівняння з конкурентами на ринку України, він нечутливий до загальногалузевих змін. Індекс відображає фінансовий стан компанії по відношенню до інших в галузі.
Значення індексу FinScore можуть змінюватись від 1 (мінімальна фінансова стійкість) до 4 (максимальна фінансова стійкість) в залежності від значень фінансових показників компанії.
Компоненти індексу беруться за результатами емпіричного дослідження динаміки близько півсотні традиційних фінансових показників.
Використані для побудови індексу індикатори ризиків демонструють максимальну прогнозну спроможність щодо передбачення імовірності банкрутства компанії.
Мета розрахунку FinScore - експрес-аналіз рівня фінансових ризиків компанії, відштовхуючись від результатів якого можна швидко прийняти рішення про необхідність подальшого поглибленого дослідження фірми- контрагента. Даний індекс не можна ототожнювати з кредитним рейтингом, оскільки останній вимагає більш ретельного експертного аналізу і додаткового обліку ряду якісних чинників, зокрема, рівня зовнішньої підтримки, репутації акціонерів та інших операційних і юридичних ризиків.
Індекс FinScore має імовірнісний характер, а тому навіть максимальні значення індексу не дають 100% гарантії фінансової стійкості, а всього лише вказують на відносно нижчу ймовірність банкрутства такої компанії. Це інформаційний продукт, який відображає думку YouControl про загальний рівень фінансових ризиків.
Розрахунок індексу FinScore відбувається наступним чином. Значення кожного з індикаторів, які входять до складу індексу FinScore, автоматично переводяться в бали від 1 до 4 залежно від розташування по відношенню до емпіричних квартиль розподілу значень відповідного індикатора для інших компаній ринку. Якщо значення індикатора має тенденцію до максимально позитивного з точки зору фінансової стійкості значення, фірма отримує 4 бали за даним показником. Компанії з гіршими
значеннями показника отримують менші бали.
Загальний індекс FinScore розраховується за формулою 3.2 [21]:
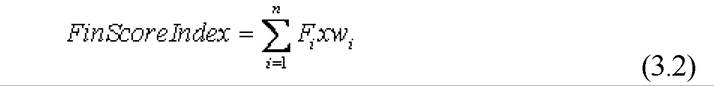
Fi - бал, отриманий компанією за фактором, який виражається індикатором і.
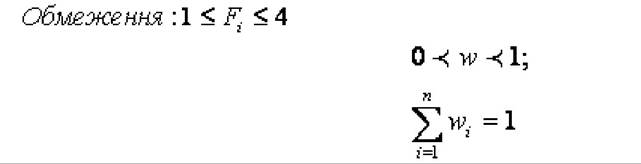
wi - вага фактора; Fi — обмеження:
n -кількість складових індексу. n = 10.
Ефективність запропонованої аналітичним відділом YouControl моделі фінансового скорингу підтверджена історією банкрутств українських компаній.
Так, компанії, які згодом збанкрутували, в середньому мали значно нижчі показники в порівнянні з діючими компаніями. Зниження індексу також демонструє певну сигнальну здатність щодо падіння фінансової стійкості.
До компонентів індексу FinScore відносять показники, що відображені у таблиці 3.15 [21].
Наступний інструмент діагностики ринкової потужності підприємства це ринковий скоринг.
Таблиця 3.15
Компоненти індексу FinScore [21]
| Показник | Формула |
| Поточна ліквідність | Оборотні активи / Короткострокові зобов'язання * 100% |
| Абсолютна ліквідність | Грошові кошти / Короткострокові зобов'язання * 100% |
| Коефіцієнт автономії | Власний капітал / Активи * 100% |
| Рентабельність активів | Чистий прибуток / Активи * 100% |
| Рентабельність оборотних коштів | Чистий прибуток / Оборотні кошти * 100% |
| Чиста маржа | Чистий прибуток / Виручка * 100% |
| Рентабельність сумарних активів | Операційний прибуток / Активи * 100% |
| Оборотність активів | Виручка / Середньорічні Активи |
| Оборотність робочого капіталу | Виручка / Середньорічний робочий капітал |
| Оборотність дебіторської заборгованості | Виручка / Середньорічна дебіторська заборгованість |
Ринковий скоринг - система оцінювання ринкової потужності і динамічності компанії шляхом переведення в бали (scores) попередньо обчислених економічних показників. Результат ринкового скорингу від YouControl - композитний індекс MarketScore [22].
MarketScore - це скоринговий індекс ринкової потужності компанії, розрахований аналітичним відділом YouControl по 10 показникам, комплексно відображає ринкову частку компанії, її місце в галузі і динаміку зростання в порівнянні з конкурентами.
Індекс використовується перш за все для порівняння з конкурентами на ринку України, тому він нечутливий до ринкової частки компаній на міжнародному ринку.
Індекс відображає ринкову потужність компанії щодо інших в галузі.
Діапазон значень індексу MarketScore може варіюватися від 1 (мінімальна ринкова потужність) до 4 (максимальна ринкова потужність) в залежності від поєднання економічних показників компанії.
Мета створення індексу - швидке і всебічне відображення величини досліджуваної фірми в процесі оцінки контрагентів, а також її динаміки протягом тривалого періоду.
Значення кожного з індикаторів, які входять до складу індексу MarketScore, автоматично переводяться в бали від 1 до 4 залежно від розташування по відношенню до емпіричних квартиль розподілу значень відповідного індикатора для інших компаній ринку. Якщо значення індикатора компанії тяжіє до максимально позитивного з точки зору ринкової потужності значенням, фірма отримує 4 бали за даним показником. Компанії з гіршими значеннями показника отримують менші бали.
Загальний індекс MarketScore розраховується за формулою 3.3 [22]:
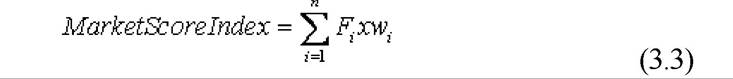
Fi - бал, отриманий компанією за фактором, який виражається індикатором і.
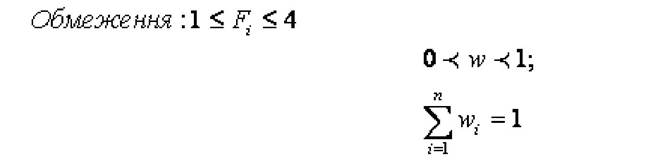
wi - вага фактора, Fi — обмеження: n - кількість складових індексу. n= 10.
Для того, щоб розрахувати індекс MarketScore, спочатку потрібно проаналізувати 10 його компонентів, які представлено у таблиці 3.16 [22].
Таблиця 3.16
Компоненти індексу MarketScore [22]
| Показник | Формула |
| Частка в секторі | Виручка компанії / Виручка сектора * 100% |
| Частка ринку | Виручка компанії / Виручка ринку * 100% |
| Частка на подринку | Виручка компанії / Виручка субринку * 100% |
| Місце компанії в секторі | Порядковий номер компанії в секторі серед ранжируваних по виручці |
| Місце компанії на ринку | Порядковий номер компанії в секторі серед ранжируваних по виручці |
| Місце компанії на субринку | Порядковий номер компанії на субринку серед ранжируваних по виручці |
| Абсолютний приріст виручки за рік, млн грн | Виручка - Торішня виручка |
| Відносний приріст виручки за рік, % | (Виручка - Торішня виручка) / Торішня виручка * 100% |
| Середній приріст виручки за 3 роки, млн грн | (Виручка - Виручка 3 роки тому) / 3 |
| CAGR виручки за 3 роки,% | ((Виручка / Виручка 3 роки тому) ^ (1/3) - 1) * 100% |
Наступний кроком є розрахунок балів індикаторів-компонентів індексу MarketScore.
Мета розрахунку MarketScore - експрес-аналіз рівня ринкової потужності компанії, відштовхуючись від результатів якого, можна швидко визначити величину фірми-контрагента серед гравців відповідної галузі. Даний індекс відображає виключно розмір, а не надійність компанії, тому його не можна ототожнювати з кредитним рейтингом або індексом фінансового ризику.
Саме тому індекс MarketScore - це інформаційний продукт, що відображає думку YouControl про загальний розмір та динамічність зростання фірми. Складові індексу MarketScore розраховувалися в залежності від ролі, яку відіграє компанія у відповідному секторі, на ринку чи субринку, з урахуванням основної діяльності.
Інформаційні технології на підприємствах існують у вигляді різноманітних інформаційних систем і інформаційних комплексів та використовуються в різних сегментах управлінської системи.
Так, наприклад, у сфері управління взаємовідносинами з партнерами і клієнтами використовуються CRM і SCM-технології. Вони зорієнтовані на: зростання продажів, зниження витрат, підвищення лояльності клієнтів і контрагентів, поліпшення якості обслуговування. Застосування SCM- технології зумовлює створення єдиного інформаційного простору, координації та комунікації учасників ланцюга поставок тощо.
Інформаційні технології BPR і ERP застосовують в управлінні бізнес- процесами та підвищенні ефективності економічної діяльності підприємства для координації інновацій, мінімізації ризиків, підвищенню масштабованості і гнучкості, зниженню витрат тощо. В цілому, підвищують економічну безпеку підприємства [24].
У системі управління персоналом застосовують програмний продукт — HR, що сприяє ефективному використанню кадрових ресурсів. А в системі управління матеріальними ресурсами MRP-технологію, що сприяє раціональному накопиченню та використанню матеріальних ресурсів. Основне завдання MRP-системи - забезпечення наявності необхідної кількості матеріалів у певний час планованого періоду. Вона має широкий набір програм, які забезпечують узгодженість функцій матеріального потоку. Працівники заплановано "виштовхують" необхідні матеріали, що знаходяться на попередніх етапах виробничого процесу. Вони надходять в необхідній кількості, в потрібний час та в потрібне місце незалежно від того, чи потрібні вони там за таких умов.
Сутність концепції MRP полягає у прогнозуванні потреб, розрахованих на основі календарного плану-графіка.
Для захисту даних підприємства використовують IBM SpectrumProtect (TivoliStorageManager). Продукт забезпечує надійне і економічно ефективне резервне копіювання і швидке відновлення в віртуальних, фізичних і хмарних середовищах будь-якого розміру. Ця платформа дозволяє централізувати контроль і адміністрування резервного копіювання та відновлення даних, захищає дані організації від апаратних збоїв та інших помилок, зберігаючи резервні і архівні копії даних в автономних сховищах [23].
Такі системи забезпечують планування і управління як матеріальними, фінансовими і кадровими ресурсами підприємства, а також перехід до нових форм організації управління на основі виробничо-логістичної діяльності. Такий підхід дає можливість створення єдиного інформаційного простору на основі набору інтегрованих додатків, які комплексно підтримують всі основні аспекти управлінської діяльності підприємств. У зв’язку з цим, також пропонується розглядати логістичну концепцію в управлінні запобігання кризових явищ. [10].
Таким чином, завдяки запровадженню інформаційних технологій у виробничий діяльності та управлінні, підприємство зможе реалізувати найбільш сучасні і прогресивні управлінські концепції. У зв’язку з цим, рекомендовано запровадити в загальну систему управління інтегровану автоматизовану систему антикризового управління з метою запобігання кризових ситуацій на основі багатокомпонентної схеми організації діяльності підприємства. Концептуальну модель впровадження інтегрованої автоматизованої системи антикризового управління в загальну систему управління підприємством представлено на рисунку 3.9.
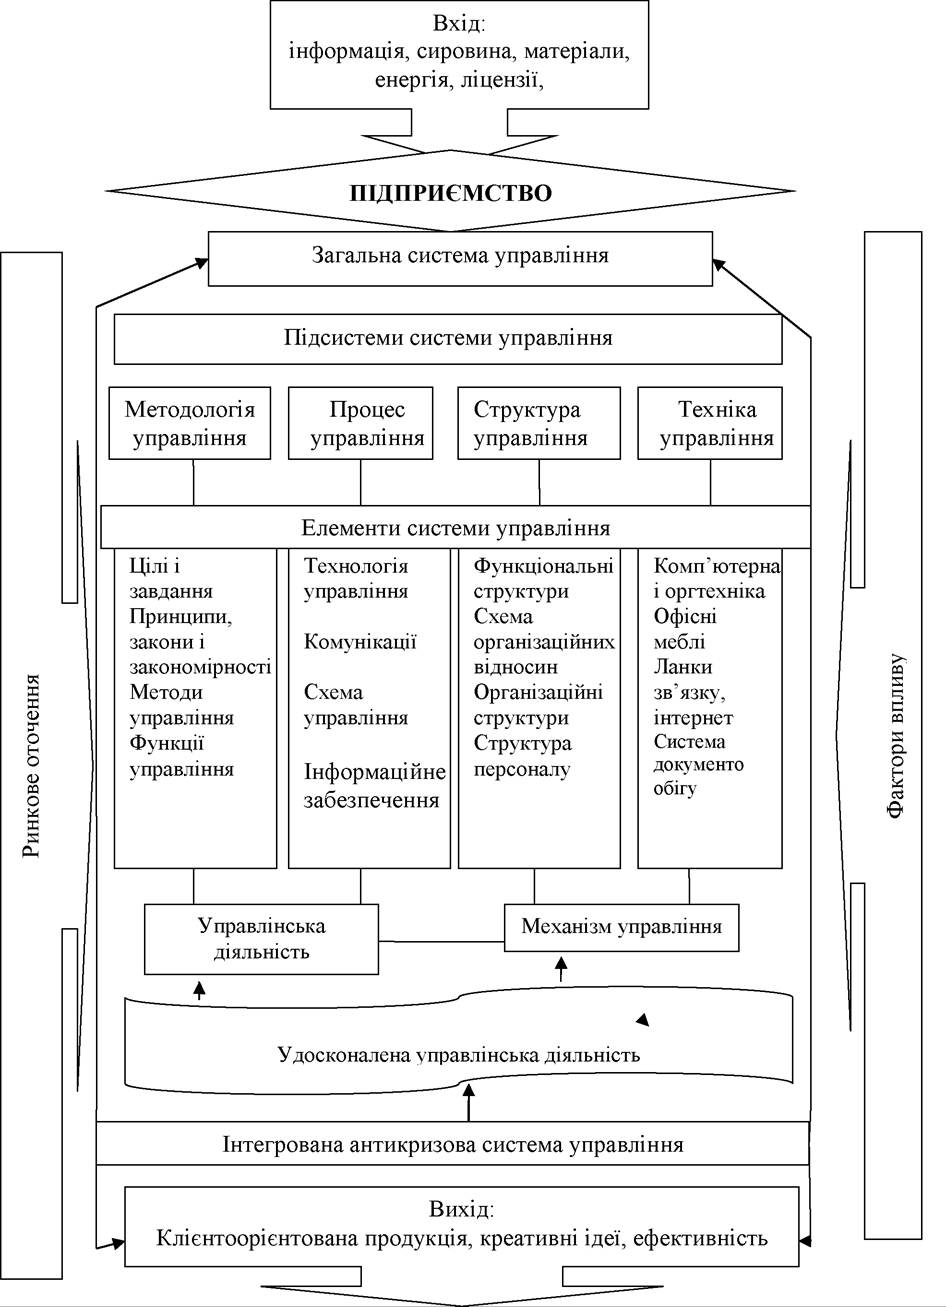
Рисунок 3.9 - Концептуальна модель впровадження інтегрованої
автоматизованої системи антикризового управління в загальну систему управління
Джерело: складено автором
До складу багатокомпонентної автоматизованої системи антикризового управління підприємством входять наступні типи автоматизованих інформаційних систем (АІС):
- АІС фінансового управління та обліку;
- АІС виробничого і логістичного управління;
- АІС маркетингового і інвестиційного управління;
- АІС управління персоналом;
- АІС загального керування.
Отже, застосування сучасних інструментів запобігання кризових явищ на підприємстві, зокрема інформаційних технологій в управлінні підприємством це шлях до ефективної діяльності підприємства та підвищення його конкурентоспроможності. Ефективне застосування в цілому інформаційних систем менеджменту залежить від можливостей використовуваних апаратних засобів та програмного забезпечення, а також підготовленості персоналу для використання інформаційних технологій.
Використання різноманітних форм автоматизації управлінської праці змінює основні компоненти системи управління та забезпечує якісно нові функціональні можливості роботи адміністративно-управлінського персоналу.
Список використаної літератури:
1. Василенко В. О. Антикризове управління підприємством: Навч. посібник. Київ: ЦУЛ, 2003. С. 289 - 299.
2. Васюткина Н.В Теоретичні аспекти категорії «розвиток підприємства». Проблеми економіки. 2014. № 2. С. 236-242.
3. Власюк В.Є., Федорцова А.В., Чичибабіна Д.Г. Діагностика ймовірності банкрутства, покладаючись на галузевий та регіональний аспект «Young Scientist». № 11 (51). November, 2017. С.1115-1118.
4. Воронкова Т.Є., Ю.В. Чернюк Сравнительная характеристика методов оценки
кризисного состояния предприятий с применением формул Э. Альтмана и А.А. Терещенко. «Украина - Болгария - Европейский Союз: современное состояние и перспективы». Сборник материалов международной научнпрактической
конференции. Т. 1. Херсон - Варна: Херсон, ПП Вишемирский В.С. 2012. С. 60-64.
5. Глущук О.М. Зарубіжні методи аналізу ймовірності банкрутства неплатоспроможного підприємства. Міжнародний збірник наукових праць. Вип. 3(21). 2011. С.87-95.
6. Жемба А.Й., Шергіна Л.А, Пономарьова Ю.І. Зарубіжний досвід управління розвитком підприємств в нестійкому бізнес-середовищі. Режим доступу : https://conf.ztu.edu.ua/wp-content/uploads/2017/01/68-1.pdf
7. Карачарова, К. А. Методи прогнозування фінансової неспроможності підприємства. Економічний аналіз : зб. наук. праць. Тернопільський національний економічний університет; редкол. : В. А. Дерій (голов. ред.) та ін. Тернопіль : Видавничо-поліграфічний центр Тернопільського національного економічного університету “Економічна думка”, 2015. Том 21. № 1. С. 292-297
8. Квасницька Р.С., Кордонець І.М. Етапність проведення діагностики кризового стану та ймовірності банкрутства. Режим доступу:
hllp'.www.nhuv.gov.uaporlalSoc Gum/Vchnu ekon/2011 2 3/130-135.pdf
9. Коробов М.Я. Фінансово-економічний аналіз діяльності підприємства:
Навч.посіб. К.: Т-во “Знання”, КОО. 2008. 520 с.
10. Коровіна О.В. Роль lean-менеджменту у внутрішньовиробничій логістичній системі в контексті антикризової діяльності. Вісник ДонУЕТ імені Михайла Туган- Барановського. Серія «Економічні науки» : науковий журнал / гол. ред. : О. Б. Чернега. 2018. № 2(69). С.25-35
11. Коротков Э.М. Концепция менеджмента. М. : Изд-во "Дека", 1997. 304 с.
12. Лігоненко Л. О. Антикризове управління підприємством: Підручник для студентів вищих навч. закладів. Київ: КНТЕУ. 2005. С. 85 - 87.
13. Матвійчук А. Діагностика банкрутства підприємств. Економіка України. 2007. №4. С.20-28.
14. Рясних Є.Г., Шкілюк Л.О. Моделі діагностики та прогнозування
банкрутства. Вісник ХНУ. 2008. № 2. Т. 2. С. 3-33.
15. Терещенко О. О. Дискримінантна модель інтегральної оцінки фінансового стану підприємства. Економіка України. №8. 2003. С. 38-44.
16.Череп А.В., Калюжна Ю.В. Методичні підходи до управління антикризовими заходами на підприємствах машинобудування. Вісник Запорізького національного університету. №4 (24). 2014. Економічні науки. Режим доступу :
фіІе:///С:/и8ег8/ВеІІ/Бо^пІоаВ8/Ухпи_есо_2014_4_10.рбфс.
17. Шеремет О.О. Фінансовий аналіз: Навчальний посібник. 2005. С. 117-120.
18. Шершньова З.Є., Оборська С. В. Антикризове управління підприємством: Навч.-метод. посіб. для самост. вивч. дисц. К.: КНЕУ. 2004. 126 с.
19.Slawomir J^drzejewski Identyfikacja ryzyka upadlosci przedsi%biorstw. Ostrow Wielkopolski. 2005. s. 120.
20. Матеріал з сайту: https://uk.wikipedia.org/wiki/YouControl
21. Матеріал з сайту: https://youcontrol.com.ua/ru/contractor/fmancial-
scoring/method/.
22. Матеріал з сайту: https://youcontrol.com.ua/ru/contractor/market-
scoring/method/
23. Матеріал з сайту: http://www.ibm.com/developerworks/ru.
24. Матеріал з сайту: file:///C:/Users/dell/Downloads/102782-217453-1-SM.pdf